第3号被保険者は廃止?手取り激減の真相と専業主婦年金の行方
会社員や公務員の配偶者に認められてきた「国民年金の第3号被保険者」制度。自ら保険料を納めることなく将来の基礎年金を受け取れるこの特例が、いよいよ大きな転換点を迎えています。物価高が家計を直撃するなか、「制度廃止で月々の手取りが激減するのでは」「専業主婦への実質的な増税ではないか」といった不安の声が後を絶ちません。
厚生労働省の社会保障審議会を中心に進む年金制度改革の議論は、短時間労働者への厚生年金適用拡大と連動しながら、着実に外堀を埋めつつあります。果たして第3号被保険者は本当に廃止されるのか、いつからどのような影響が家計に及ぶのか。最新の政策動向と家計防衛のポイントを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:第3号被保険者の即時一括廃止は見送られる見込みだが、厚生年金の適用拡大(106万円の壁撤廃)によって制度そのものの「実質的な形骸化・縮小」が急速に進んでいる。
- 要点2:廃止議論の根底には、共働き世帯の増加に伴う「不公平感の是正」と、女性の就労抑制を防ぐ労働市場の構造改革という2つの強い理由が存在する。
- 要点3:もし制度が廃止され第1号へ移行した場合は年間約20万円超の保険料負担が生じる一方、厚生年金に加入して働くことで将来の受給額を増やす攻めの選択が現実的な防衛策となる。
【なぜ今?】第3号被保険者の廃止が議論される3つの背景と理由
1985年の年金制度改正によって導入された第3号被保険者制度は、当時主流だった「夫が外で働き、妻が家を守る」という昭和の標準世帯モデルを前提に設計されました。しかし、創設から40年以上が経過し、社会構造は劇的に変化しています。
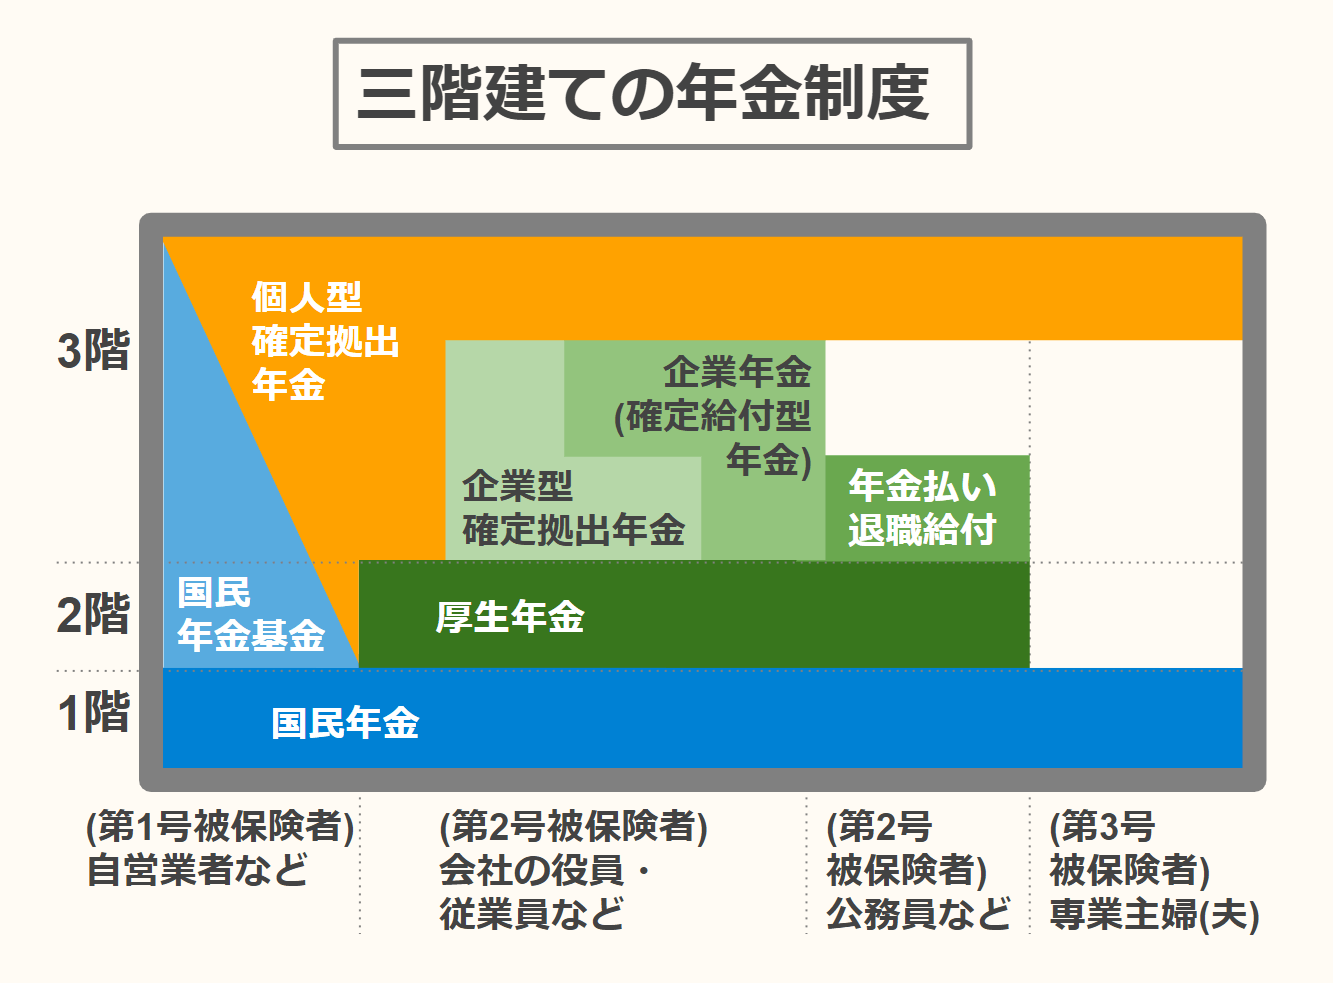
廃止や見直しが強く叫ばれる最大の要因は、共働き世帯が専業主婦世帯の2倍以上に達したことによる「不公平感」の噴出です。同じ世帯年収であっても、夫婦ともに働いて保険料を納めている世帯から見れば、配偶者側の保険料自己負担がゼロである第3号制度は不合理な優遇措置と映ります。国民年金における「第1号被保険者(自営業・フリーランスなど)」は収入の多寡にかかわらず全額自己負担である点と比較しても、制度間の格差が際立つ結果となっています。
第二の理由は、「働き控え」を生む温床の解消です。年収が一定額を超えると社会保険料が発生して手取りが減る「年収の壁」を意識するあまり、扶養内に収まるよう労働時間を抑えるパート労働者が多数存在します。深刻な人手不足に悩む産業界や政府にとって、この就労抑制ブレーキを外すことは最優先の国家課題となっています。
さらに、社会保障財政の持続可能性も無視できません。急速な少子高齢化に伴い、年金財政を支える現役世代の保険料拠出者を増やし、制度の支え手を広げる狙いが厚生労働省の議論を後押ししています。
【いつから変わる?】制度廃止のスケジュールと厚生年金の適用拡大ロードマップ
ネット上では「今すぐ専業主婦の年金が打ち切られる」といった極端な言説も見受けられますが、現実に進められているのは「一律の制度廃止」ではなく「厚生年金の適用拡大を通じた第3号の段階的解消」です。
厚生労働省の社会保障審議会が策定を進める年金改革の柱は、パートやアルバイトなどの短時間労働者に対する厚生年金の加入義務化です。企業規模要件(従業員数要件)の撤廃や、いわゆる「週20時間以上勤務」という労働時間基準の見直しが進められており、扶養内で働くパート労働者の大半が自動的に厚生年金被保険者(第2号被保険者)へ移行する仕組みが整えられています。
スケジュールとしては、法改正の施行を経て段階的に適用対象が拡大される方針です。専業主婦をいきなり無年金や全額自己負担に追い込むショック療法は政治的な反発が極めて大きいため、まずは「働いている配偶者を第3号から厚生年金加入者へ移行させる」形で対象者を絞り込み、最終的に制度の役割を終えさせるソフトランディング路線が現実的なシナリオとなっています。
【手取りと家計の激変】専業主婦・扶養内パートが直面するデメリットと年金受取額
制度改変が実行された場合、各家庭の手取り額や将来の年金受取額には具体的にどのような変化が起きるのでしょうか。専業主婦世帯とパート勤務世帯では、その影響の出方が大きく分かれます。
完全に無収入の専業主婦が第1号被保険者へ移行させられた場合、毎月約1万7,000円(年間約20万円超)の国民年金保険料を世帯収入から新たに拠出しなければなりません。これは家計にとって純粋な支出増(デメリット)となり、実質的な手取り収入を大きく押し下げることになります。
一方、週20時間以上働く扶養内パートの場合、厚生年金への加入義務化によって給与から健康保険料と厚生年金保険料が天引きされます。月収10万円程度であれば月額約1万5,000円前後の社会保険料が発生するため、短期的には「手取りの減少」を実感せざるを得ません。
ただし、パート勤務者が厚生年金に加入することには明確な見返りも存在します。基礎年金に加えて「厚生年金(報酬比例部分)」が上乗せされるため、将来受け取る老齢年金が増額されるほか、万が一の際の障害厚生年金や遺族厚生年金の手厚い保障、病気休業時の傷病手当金といったセーフティネットが手に入ります。
【税制と扶養の壁】扶養控除見直しの動きと世帯年収へのダブルパンチ
第3号被保険者の見直しと歩調を合わせるように、税制面における「配偶者控除・配偶者特別控除」のあり方についても再検討が進んでいます。社会保険上の扶養と税制上の扶養が同時に見直されることで、世帯年収への影響はさらに複雑化しています。
これまで多くの家庭が「103万円」「106万円」「130万円」「150万円」といった複数の壁を意識して家計を管理してきました。しかし、税制上の優遇措置が縮小され、社会保険の適用基準が週の所定労働時間のみに一本化されていけば、「扶養の範囲内で無理に調整して働くメリット」はほぼ消失します。
税と社会保険のダブルの壁が取り払われる過渡期においては、中途半端な就労時間にとどまると手取りが最も目減りする「逆転現象」に巻き込まれかねません。世帯全体での年間手取り額を最大化するためには、制度の境目を意識した働き方から、制約を気にせず稼ぐ働き方への意識転換が求められます。
【対策と選択肢】制度改正を味方につけるこれからの働き方と資産防衛術
年金制度の枠組みが大きく変動するなかで、家計を守り抜くためのアプローチは大きく2つの方向に分かれます。
第一の選択肢は、労働時間を意図的に増やして「稼ぐ力を引き上げる」戦略です。社会保険料の自己負担が発生しても、それを補って余りある給与収入を得ることで世帯の手取り総額を増やしつつ、自身の将来の厚生年金受給額を手厚く育てていく道です。企業の社会保険料折半負担のメリットをフル活用し、老後の生活資金を自助努力だけに頼らない強固な基盤を作ることができます。
第二の選択肢は、税制優遇制度を活用した資産形成の強化です。もし完全な専業主婦として留まり第1号被保険者となる場合でも、iDeCo(個人型確定拠出年金)や新NISAを組み合わせることで、公的年金の目減り分を補う私的年金作りを進めることが可能です。
制度がどう変わろうとも、「自分自身の年金口座を育てる」という意識を持つことが、激動する社会保障改革を乗り切るための確実な防衛策となります。
【第3号被保険者 廃止】に関するよくある質問(FAQ)
Q1:第3号被保険者が廃止されたら、専業主婦は全員国民年金保険料を払わないといけないのですか?
A1:制度が完全に廃止され第1号被保険者へ統合された場合は、専業主婦であっても自ら国民年金保険料(月額約1万7,000円)を納める必要があります。ただし、激変緩和措置や免除制度の拡充、短時間労働への厚生年金適用拡大による第2号への移行が優先される可能性が高く、一律即座に全員が支払いを義務付けられる形にはならない見通しです。
Q2:現在すでに第3号被保険者として年金を受給している高齢者や、受給直前の世代にも影響はありますか?
A2:すでに年金を受給している方や過去の加入期間についての権利が遡って剥奪されることは法的にありません。過去に第3号だった期間は適正な加入期間として将来の年金額に反映されます。議論の対象となっているのは、あくまで「今後の保険料負担と将来の加入資格」に関する見直しです。
Q3:パート勤務の場合、年収いくらから厚生年金への加入が必要になりますか?
A3:段階的な適用拡大により、現在は「週20時間以上勤務・月収8.8万円(年収約106万円)以上」を基準とする企業規模が順次引き下げられています。将来的には企業規模に関係なく、週20時間以上の勤務要件を満たすすべての労働者に厚生年金が適用される方向で制度設計が進んでいます。
まとめ:年金制度の大転換期を賢く乗り切るために
第3号被保険者制度の行方をめぐる議論は、単なる年金財政の問題にとどまらず、日本社会における家族観や女性のキャリア形成のあり方を問い直す歴史的な転換点です。一括廃止という劇的な形をとらずとも、厚生年金の適用拡大という実質的な包囲網によって、第3号という枠組みそのものが縮小に向かっている現実に変わりはありません。
制度の変更に一喜一憂するのではなく、社会保険加入のメリットである「手厚い保障」と「将来の年金増額」を前向きに捉え、各世帯に最適な働き方と家計プランを再構築していく姿勢が今まさに求められています。 (出典: 第 三 号 被 保険 者 廃止(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
