財政規律とは何か?国の借金急増とPB黒字化の行方を徹底解説
国会中継や経済ニュースで頻繁に飛び交う「財政規律」という言葉。国の予算編成や減税論議、社会保障費の配分を巡る議論において、必ずと言っていいほど対立の焦点となるキーワードです。しかし、「なぜ借金を増やしてはいけないのか」「そもそもどのようなルールで縛られているのか」という本質的な仕組みについては、十分に理解されていない側面があります。
未曾有の高齢化と巨額の債務を抱える日本において、財政の健全性を保つことは国民生活の安定に直結する死活問題です。金利のある世界へと完全に移行した現在、国債管理や基礎的財政収支の黒字化目標がなぜこれほどシビアに問われているのか。そのメカニズムと対立する経済思想の構図を整理しながら、日本の財政が直面している現実を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:財政規律とは、国の歳入(税収など)に見合った歳出を行い、無制限な国債発行による財政赤字の膨張を食い止めるための大原則。
- 要点2:日本の国債発行残高は1,000兆円を突破しており、金利上昇局面においては利払い費の急増が国の予算を圧迫する現実的なリスクとなっている。
- 要点3:景気刺激や減税を優先する積極財政派と、通貨信認や将来不安の解消を重視する財政健全化派の対立が続いており、バランスの舵取りが急務。
【基本概念】財政規律とは?初心者にもわかりやすく仕組みを解説
財政規律を一言で表せば、「国が収入(税収など)の範囲内で予算を使い、過度な借金に頼らないようにする自己管理のルール」です。家計に例えるなら、毎月の給料(手取り収入)の範囲で生活費をやりくりし、クレジットカードのリボ払いや消費者金融からの借入を野放図に増やさないように律する姿勢に相当します。
国の場合、税収以上の支出を行おうとすれば、不足分を「国債」という借金で穴埋めすることになります。もちろん、災害からの復興や深刻な不況への対策など、一時的に借金をしてでも大規模な財政出動を行うべき局面は存在します。しかし、際限のない借金を野放しにすれば、国家財政そのものの信用が揺らぎかねません。そのため、法律や政策目標によって支出に一定のブレーキをかける仕組みが整備されています。
日本の法律上の大原則となっているのが、終戦直後に制定された財政法第4条です。この条文では「国の歳出は、公債又は借入金以外の歳入を以て、その財源としなければならない」と定められており、原則として国債の発行そのものを禁じています。インフラ整備などの資産が残る事業に限定して「建設国債」の発行が例外的に認められているものの、本来は赤字を補填するための国債発行は想定されていませんでした。
ところが現代の日本では、毎年「特例公債法」という個別の法律を国会で通すことで、例外であるはずの「赤字国債(特例国債)」を常態的に発行し続けています。法的な建前と財政運用の実態が乖離して久しい中、いかにして支出の野放図な拡大を抑え込むかが、財政規律の根幹をなすテーマとなっています。
国の借金は現在いくら?国債発行残高と財政破綻リスクの真実
財政規律が強く叫ばれる最大の背景には、天文学的な規模に達した日本の借金残高があります。財務省の発表によると、国債や借入金、政府短期証券を合計した「国の借金」は1,300兆円規模に達しており、普通国債の発行残高だけでも1,100兆円超という過去最高水準を更新し続けています。対名目GDP比で見ると約250%前後に達しており、主要先進国(G7)の中でも突出して最悪の水準です。
「日本は自国通貨建てで国債を発行しているため、形式的な債務不履行(デフォルト)には陥らない」という指摘は確かに事実の一面を突いています。自国で通貨を発行できる日本銀行が存在する限り、円建ての借金を返済できなくなる物理的なリスクは極めて低いためです。しかし、専門家が警戒している財政破綻リスクの本質は、形式的なデフォルトではなく別のところにあります。
最も警戒されているのが、「国債の信認失墜による急激な金利上昇と通貨価値の下落(極端な円安・悪性インフレ)」です。国債が無秩序に増発され、政府の返済能力に対する市場の信頼が崩れると、投資家は国債を買い叩くようになります。その結果、長期金利が跳ね上がり、輸入物価の急騰を通じて国民生活に猛烈な物価高が直撃します。
さらに、マイナス金利政策が解除され「金利のある世界」が定着した環境下では、国債の「利払い費」の急増が現実の脅威としてのしかかります。仮に金利が1%上昇するだけで、数年後には国の利払い負担が数兆円単位で膨張し、教育や福祉、防衛といった本来必要な政策経費を激しく圧迫することになります。財政規律の喪失は、将来の国民サービス削減や大増税という形で跳ね返ってくるのです。
プライマリーバランス(基礎的財政収支)黒字化目標が重視される理由
日本の財政再建議論において、長年その中心に据えられてきたメルクマールが基礎的財政収支(プライマリーバランス=PB)の黒字化です。PBとは、過去の借金の返済や利払いにかかる費用を除いた「社会保障や公共事業、教育などの政策的支出」が、新たな借金に頼らず「税収などのその年の収入」だけで賄えているかを示す指標です。
プライマリーバランスが黒字である状態とは、「その年度の行政サービスを、その年度の税収等で完全にカバーできている」ことを意味します。逆に赤字であれば、日々の生活費の不足分を借金で埋め合わせている状態であり、国債残高は雪だるま式に増えていきます。そのため政府は、財政健全化目標の第一ステップとしてPB黒字化を掲げ続けてきました。
PB黒字化を達成することには、以下のような明確なメリットと意義があります。
- 債務残高対GDP比の発散を防ぐ:名目経済成長率が名目利子率を上回る環境下でPBが黒字化すれば、国の経済規模に対する借金の比率を自然と引き下げていくことが可能になります。
- 国際的な市場信認の維持:格付け機関や海外投資家に対し、日本政府が財政を持続可能な軌道に乗せる意思を持っているという強力なシグナルとなります。
- 将来世代へのツケ回しの抑制:現在の世代が享受する行政サービスのコストを、選挙権を持たない未来の世代に先送りする構造を是正できます。
ただし、PB黒字化そのものを絶対視する姿勢には批判もあります。目標達成を急ぐあまり、不況期に必要な公共投資や生活支援を削ってしまえば、経済成長そのものが阻害され、かえって税収が落ち込むという「緊縮の罠」に陥る危険があるためです。財政規律を重んじつつも、経済の成長力を損なわない柔軟な運用が常に求められています。
「積極財政」と「緊縮財政」の違いとは?対立する2つの経済思想
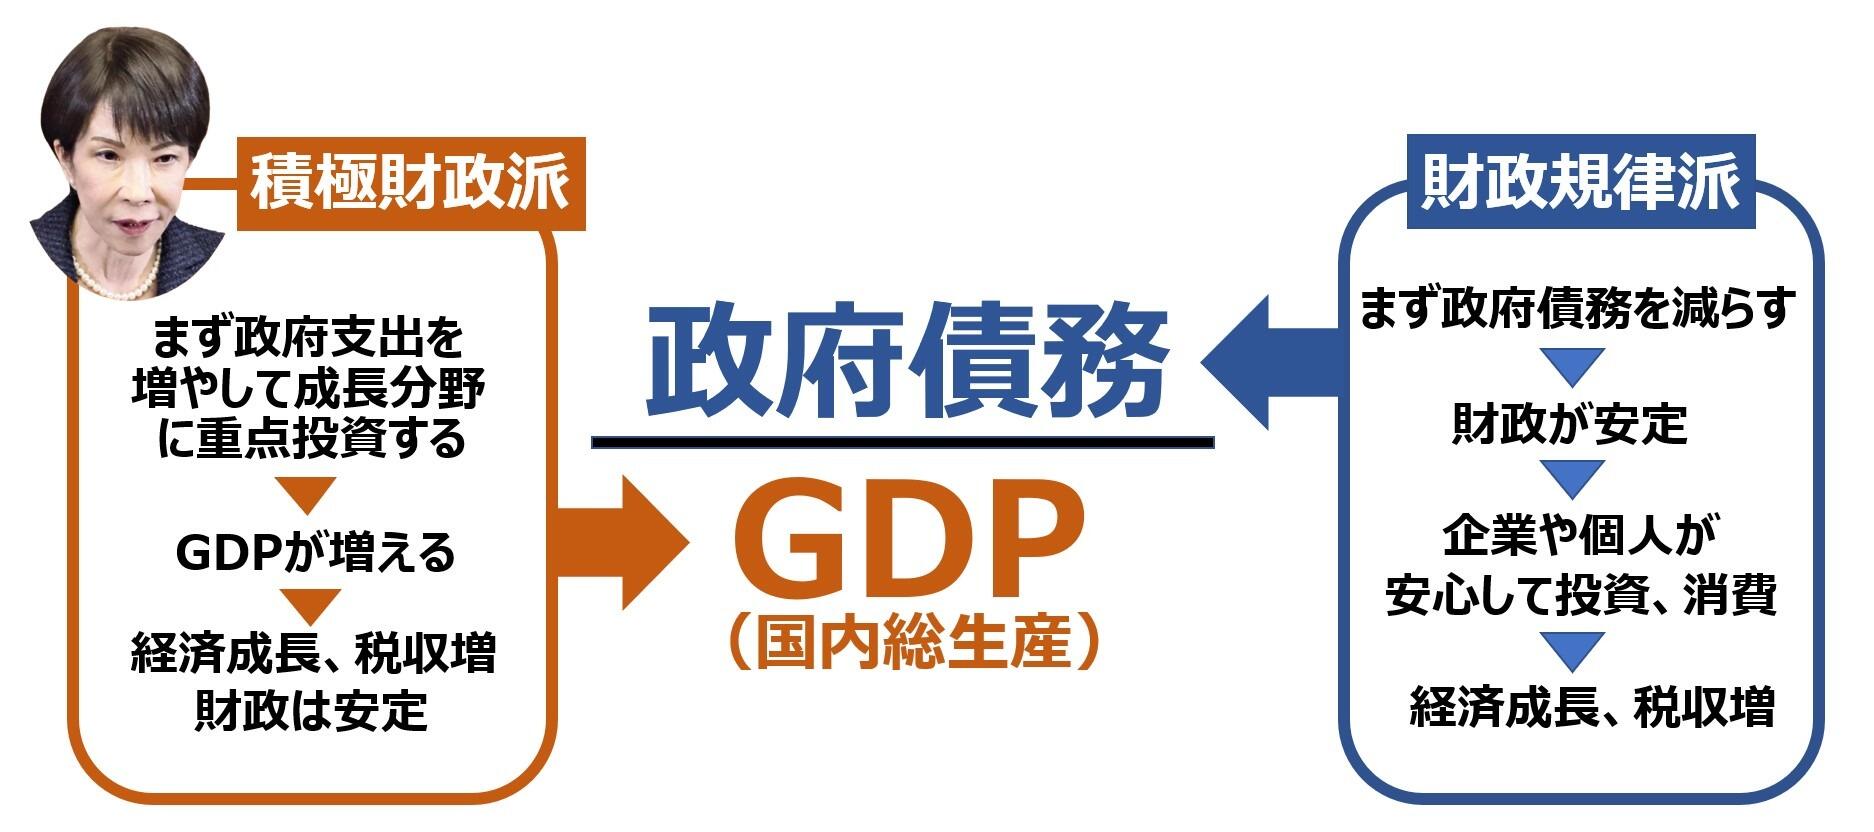
政策論争を難しくしている要因の一つに、「積極財政」と「緊縮財政(財政健全化路線)」という2つの対立する経済思想の存在があります。有権者や政治家の間でも意見が真っ向から割れており、それぞれが掲げる理論的根拠は大きく異なります。
【積極財政派の主張】
デフレ完全脱却や経済成長を最優先とし、国債発行を躊躇せずに大規模な財政出動や減税を行うべきだとする立場です。主な根拠として以下が挙げられます。
- 国の借金は民間の資産であり、政府支出を増やすことで民間需要を喚起し、結果として経済成長と税収増をもたらす。
- インフレ率が許容範囲内にある限り、国債発行残高の絶対額を過度に恐れる必要はない。
- 危機的な少子化対策や科学技術投資、エネルギー安全保障には、借金をしてでも今すぐ大胆に投資すべきである。
【緊縮財政(健全化)派の主張】
財政規律の維持を最優先とし、歳出の無駄を徹底的に排除しながら、借金依存からの脱却を目指す立場です。主な根拠は以下の通りです。
- 超高齢化に伴い社会保障費が自動的に膨らむ日本において、野放図な財政拡大は持続不可能である。
- 金利上昇局面で国債を野放しにすれば、財政の自由度が失われ、将来の危機に対応できなくなる。
- 減税を行うのであれば、恒久的な代替財源(歳出削減や他税目の確保)を明示するのが責任ある政治の姿である。
近年では、自国通貨建てで国債を発行できる政府はインフレが制御不能にならない限り財政破綻しないと説くMMT(現代貨幣理論)が積極財政派の後ろ盾として注目を集めました。しかし、世界的なインフレの再来や中央銀行の利上げ局面を経て、主流派経済学からは「インフレが加速した際の具体的な制御手段に乏しい」「通貨信認を軽視しすぎている」といった厳しい批判が投げかけられています。減税や給付を求める声が高まる局面ほど、財政規律とのせめぎ合いは激しさを増します。
【2026年最新】日本の財政政策が直面する課題と今後のシナリオ
現在の日本を取り巻く環境は、かつてないほど複雑化しています。防衛力の抜本的強化、異次元の少子化対策、脱炭素社会に向けたグリーントランスフォーメーション(GX)など、巨額の国費投入を必要とする国家的課題が山積しているためです。その一方で、長年続いた超低金利環境が完全に終焉を迎え、国債の利回り水準は着実に切り上がっています。
今後の日本の財政政策において、想定されるシナリオは大きく2つに分かれます。
シナリオ1:成長と規律の好循環(ソフトランディング)
賃上げと企業の設備投資が牽引する名目経済成長が定着し、税収が過去最高を更新し続ける展開です。税収増の果実を財政再建と将来投資にバランスよく配分し、PB黒字化を安定的に達成することで、市場の信任を保ちながら国債残高の対GDP比を徐々に引き下げていく道筋です。
シナリオ2:利払い急増による財政硬直化(スタグフレーション懸念)
景気回復が中途半端なまま金利のみが上昇し、国の予算に占める利払い費が激増する展開です。歳出の削減や増税を余儀なくされ、国民の可処分所得が低下。消費が冷え込む中でインフレが止まらないという、最も警戒すべき複合不況のリスクです。
財政規律は、単なる「机上の数字合わせ」ではありません。国の信用を守り、いざという危機に国民を守るための「財政的余力(バッファー)」を確保しておくための安全装置です。安易なバラマキに流されず、真に必要な投資と歳出の見直しを冷徹に見極める視点が、いまの日本には不可欠となっています。
【財政規律とは】に関するよくある質問(FAQ)
Q1:財政規律を緩めて国債をもっと発行すれば、国民全員に給付金を配ったり消費税をゼロにしたりできるのでは?
A1:短期的には国民負担が減り景気が浮揚するように見えますが、無制限な国債発行は市場に流通する通貨量を過剰に増やし、深刻な通貨安(円安)とハイパーインフレを引き起こす危険性があります。物価が給付額以上に急騰して実質的な生活水準が低下するほか、将来的に急激な増税や社会保障の大幅カットで帳尻を合わせざるを得なくなるため、無秩序な拡大は持続不可能です。
Q2:日本は対外純資産が世界一だから、財政規律を気にしなくても破綻しないというのは本当ですか?
A2:半分正しく、半分は誤解です。日本全体(国+民間企業+個人)が海外に持つ資産から負債を引いた対外純資産は世界トップクラスであり、国全体としての対外的な支払い能力は極めて高いと言えます。しかし、対外資産の大半を保有しているのは民間企業や個人であり、政府が自由に借金返済に充てられるわけではありません。政府自体の財政バランスが崩壊すれば、国内の金融システムや国民生活が甚大なダメージを受けることに変わりはありません。
Q3:なぜ「減税」を議論する際に、必ず財政規律や財源論が問題になるのですか?
A3:税金は警察、消防、防衛、インフラ、社会保障など、社会を維持するための費用を国民で分担する仕組みだからです。減税によって税収を減らす場合、同額の「歳出削減」を行うか、他の手段で「代替財源」を確保しなければ、自動的に借金(赤字国債)が増加します。将来世代への負担の先送りや市場の信用失墜を防ぐため、減税と財源の議論は常にセットで厳しく精査される必要があります。
まとめ:持続可能な経済のために私たちが注視すべき視点
財政規律を巡る議論は、「今を生きる私たちの生活支援」と「将来世代への責任と国家の信認」という、極めて重いトレードオフを内包しています。緊縮一辺倒で経済の活力を奪うことも、規律を完全に放棄して将来の破局リスクを放置することも、どちらも健全な選択肢とは言えません。
重要なのは、単に借金の多寡を嘆くことではなく、「集めた税金や発行した国債が、将来の日本経済を成長させる実効性のある分野に使われているか」を厳しく監視することです。一人ひとりの有権者が目先の心地よい減税・給付論だけでなく、その裏にある財政規律の現状や中長期的な影響を冷静に見極めるリテラシーを持つことが、これからの日本経済の針路を左右します。 (出典: 財政 規律 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
