60歳年金受給は損か得か?一生涯減額の真相と2026年最新の損益分岐点
定年後のライフプランを設計する際、最大の関心事となるのが「年金を何歳から受け取るべきか」という問題です。原則65歳からの受給開始を前倒しする「繰上げ受給」を利用すれば、最短で60歳から年金を受け取ることが可能になります。しかし、一度繰上げを選択すると受給額は一生涯減額され、後から取り消すことは一切できません。
物価高や再雇用後の給与低下に直面する2026年現在、早期受給を検討するシニア層が目立つ一方、「早くもらいすぎて大損した」と悔やむ声も後を絶ちません。本記事では、最新の制度基準に基づき、減額率のリアルな実態や損益分岐点、さらに見落としがちな税金・社会保険料や法制度の罠について、徹底的に深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給開始の繰上げ受給減額率は最大24%(月0.4%減)となり、この減額された支給割合は一生涯にわたって固定される。
- 要点2:65歳受給開始と受給総額が逆転する年金繰上げ損益分岐点は「80歳10ヶ月」であり、平均寿命まで生きると総受給額で下回る可能性が高い。
- 要点3:障害年金繰上げ制限や在職老齢年金制度による支給停止、税金・社会保険料の影響など、手取りを削るデメリットの把握が不可欠である。
【減額率は最大24%】60歳から年金を受け取ると一生涯いくら減るのか?
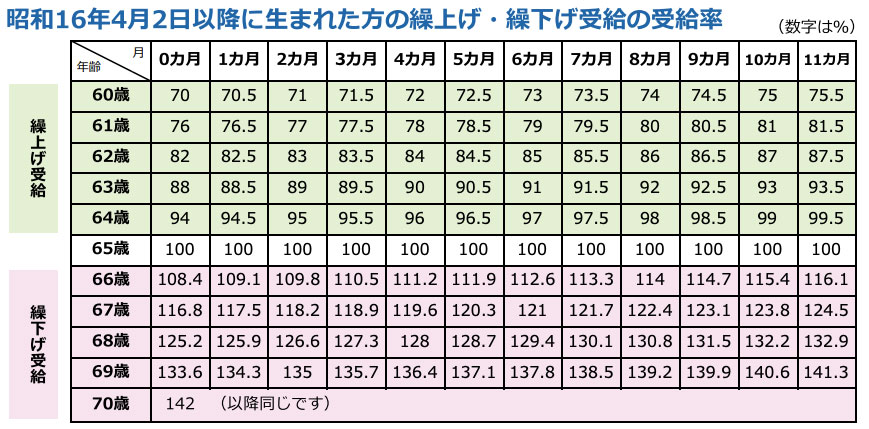
公的年金の受給開始年齢は原則65歳ですが、希望すれば60歳から75歳までの間で自由に選択できます。60歳から受け取る繰上げ受給を選ぶ場合、受給開始を1ヶ月早めるごとに月あたり0.4%の減額が適用されます。
2022年の法改正以降に60歳を迎えた世代はすべてこの「月0.4%」が適用されるため、最短となる60歳0ヶ月で請求手続きを行った場合の減額幅は以下の通りになります。
0.4% × 60ヶ月(5年分) = 24.0%減額(本来の76.0%を受給)
仮に65歳時点で受け取れる老齢年金(基礎年金+厚生年金)が月額15万円(年間180万円)の場合、60歳から受給を始めると月額11万4000円(年間136万8000円)まで減少します。毎月3万6000円、年間で約43万2000円の減額となり、この「76%」という掛け率は70歳になっても80歳になっても元に戻ることはありません。まずはこの不可逆的な減額リスクを数字として直視する必要があります。
【損益分岐点は80歳10ヶ月】繰り上げ受給のシミュレーションと真の境界線
繰上げ受給を選択した場合、「早くもらい始めた分」と「満額受給者(65歳受給)」の累計受給額がどこで逆転するのか、いわゆる年金繰上げ損益分岐点の把握が判断の軸となります。
60歳0ヶ月(24%減額)で受給を開始した場合、65歳から満額を受け取る人との損益分岐点は80歳10ヶ月です。計算式は極めて明快で、受給総額のシミュレーションを行うと以下の構図が浮き彫りになります。
- 70歳時点:60歳受給開始組の累計額が大きくリード(65歳組より約5年分多く受け取っているため)
- 75歳時点:まだ60歳受給開始組が上回っているが、65歳組の年間受取額が大きいため差が急速に縮小
- 80歳10ヶ月:両者の累計受給総額が完全に並ぶ
- 81歳以降:65歳受給開始組の累計額が逆転し、長生きすればするほどその差は拡大
厚生労働省が発表する簡易生命表によると、現在の日本人男性の平均寿命は約81歳、女性は約87歳です。女性の場合、平均寿命まで生きた段階で「65歳から受け取っていた方が数百万円得だった」という計算になります。一方で、「持病がある」「健康寿命のうちに旅行や趣味にお金を使いたい」という明確な目的があるなら、80歳手前までのキャッシュフローを重視する選択も一つの現実的な戦略となります。
取り消し不可!繰り上げ受給で後悔する人の決定的な落とし穴とデメリット
繰上げ受給を選択したシニア層から頻繁に聞かれる繰上げ受給後悔理由は、単なる金額の減少だけではありません。制度上の厳しい制限によって、万が一の事態に対応できなくなる盲点が存在します。
筆者が現場取材で目にする代表的な60歳年金受給デメリットは以下の3点に集約されます。
① 障害基礎年金が請求できなくなる(障害年金繰上げ制限)
繰上げ受給の手続きを完了すると、法律上「65歳に達した」とみなされるため、65歳未満の間であっても「事後重症」による障害基礎年金の受給権を請求できなくなります。60歳以降に脳梗塞や心疾患、重い病気で障害等級に該当する状態になっても、手厚い非課税の障害年金を受け取る権利を失うリスクは非常に重大です。
② 国民年金の任意加入や保険料追納が不可になる
過去に未納期間があり、60歳以降に国民年金へ任意加入して受給額を満額に近づけようと考えていても、一度繰上げ請求を行うと任意加入の手続きは一切行えなくなります。
③ 寡婦年金の権利消滅と遺族年金との併給制限
夫を亡くした妻に支給される「寡婦年金」は、妻自身が老齢年金の繰上げ請求を行った瞬間に権利が失われます。また、将来的に遺族厚生年金を受け取る際にも、自身の繰上げ減額された年金との調整が生じ、期待していた受取額を大きく下回る事態が起こり得ます。
【2026年制度改正と注意点】在職老齢年金や障害年金の繰上げ制限ルール
働きながら年金を受け取るシニアにとって避けて通れないのが在職老齢年金制度です。給与(総報酬月額相当額)と厚生年金の月額の合計が基準額(支給停止調整額)を超えると、超えた分の厚生年金が一部または全額支給停止されます。
2026年年金制度改正を巡る議論では、シニア層の就労意欲を阻害しないよう支給停止基準の見直しや緩和が進められていますが、繰上げ受給を行っている場合でもこの停止ルールは容赦なく適用されます。「早く年金をもらって給料と合わせよう」と目論んでも、給与が高ければ繰上げによって減額された年金がさらにカットされる二重苦に陥りかねません。
さらに重要な手続きルールとして、厚生年金受給資格を満たしている会社員出身者は、国民年金(老齢基礎年金)だけを繰り上げて厚生年金は65歳まで待つ、といった「片方だけの繰上げ」は原則として認められていません。国民年金繰上げ手続きと厚生年金の繰上げは同時に行わなければならないため、基礎・厚生双方に一生涯の減額率がのしかかる点に細心の注意が必要です。
60歳以降の手取り額はどうなる?税金・社会保険料を考慮したリアルな収支
年金の額面金額だけを見て生活設計を立てるのは危険です。実際に口座へ振り込まれる60歳以降の手取り額は、額面から「所得税」「住民税」「国民健康保険料(または後期高齢者医療保険料)」「介護保険料」が天引きされた後の金額となります。
老齢年金には公的年金等控除が適用されますが、65歳未満の控除額は最低60万円(65歳以上は最低110万円)と低く設定されています。そのため、60歳から年金を受け取ると、65歳以降に受給するよりも控除枠が小さく、税金や健康保険料の負担比率が跳ね上がるケースが珍しくありません。
「年金を月12万円受け取れるはずが、各種保険料と税金を引かれたら手取りは月10万円程度まで目減りした」という事態は日常茶飯事です。年金受給額シミュレーションを行う際は、必ず額面ではなく「手取り80〜85%」を目安としたシビアな試算が求められます。
繰り上げ受給で「得する人」と「損する人」の条件をプロが徹底比較
最終的な年金受給開始年齢選択において、どのような人物が繰上げ受給に向いているのか。客観的なファクトを基に分類を整理します。
【繰上げ受給で「得する人(向いている人)」】
- 60歳以降の生活資金が完全に枯渇している人:高金利な借入れを行うくらいであれば、即座に年金を繰り上げて生活防衛を図るべきです。
- 健康状態に明確な不安を抱えている人:80歳までの生存率や健康寿命を現実的に見据え、動けるうちに資金を活用したい価値観を持つ層。
- 退職後に完全リタイアし、追加の就労収入がない人:在職老齢年金による支給停止のペナルティを受けず、低所得者向けの給付金制度を活用できるケース。
【繰上げ受給で「損する人(後悔しやすい人)」】
- 60歳以降も再雇用などで安定した給与収入がある人:給与と年金が相殺され、減額された上に支給停止を食らうリスクが極めて高い。
- 一族に長寿者が多く、80歳以降も元気に暮らす見込みが高い人:80歳10ヶ月を境に受給累計額が逆転し、長生きリスクに対して脆弱になります。
- 万が一の病気や障害に対する保障を残しておきたい人:障害基礎年金の請求権利を失う代償は、生活基盤の崩壊を招きかねません。
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で一度繰上げ受給を始めた後、生活が苦しくなったから減額を取り消して65歳満額に戻すことはできますか?
A1:一切できません。繰上げ受給の請求書を日本年金機構に提出し受理された時点で、減額率は一生涯固定され、途中で受給を停止したり本来の受給額へ戻したりする制度は存在しません。
Q2:国民年金(基礎年金)だけを60歳から受け取り、厚生年金は65歳から受け取ることは可能ですか?
A2:原則として不可能です。厚生年金の加入履歴がある方は、国民年金の繰上げ請求を行うと同時に厚生年金も繰上げ受給の対象となります(同一の減額率が両方に適用されます)。
Q3:繰上げ受給中に万が一亡くなった場合、遺族に支給される遺族年金も減額された金額になってしまいますか?
A3:遺族厚生年金の受給額は、亡くなった本人が繰上げ受給を行っていた場合でも「本来の65歳時点の受給額」をベースに計算されます。ただし、残された配偶者自身の年金と調整が発生するため、事前に年金事務所での試算を強く推奨します。
まとめ:今後の展望と注目ポイント
60歳からの年金繰上げ受給は、早期に現金を手にできる強力なメリットがある反面、「最大24%の一生涯減額」「損益分岐点80歳10ヶ月」「障害年金の請求権喪失」という重いリスクを背負う選択です。
2026年以降の超高齢社会において、年金制度の持続可能性を巡る議論は激しさを増しています。目先のキャッシュフローだけで決断するのではなく、60歳以降の就労予定、健康状態、手取り額の試算、そして配偶者の年金受給状況を含めた総合的なライフプランを俯瞰し、慎重に受給開始年齢を選択することが後悔を防ぐ唯一の防壁となります。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
.jpg?auto=format)

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
