年金を60歳からもらうと大損?損益分岐点と受給の罠を徹底解説
定年後のライフプランを設計する上で、年金の受給開始時期は将来の生活水準を左右する決定的な分岐点です。原則65歳からの受給を60歳まで前倒しする「繰上げ受給」に対しては、「早くもらうと一生減額されて大損するのではないか」という懸念が根強く存在します。
手元資金を早期に確保したい人がいる一方で、平均寿命の延伸に伴い長生きリスクを警戒する声も少なくありません。制度の仕組みや減額率、損益分岐点のリアルな数値を正しく把握しないまま手続きを進めると、取り返しのつかない後悔を招く恐れがあります。2026年現在の法制度と経済動向を踏まえ、60歳受給の真実を詳細に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給による減額率は最大24%(月0.4%減)であり、減額された支給額は一生涯にわたって固定される。
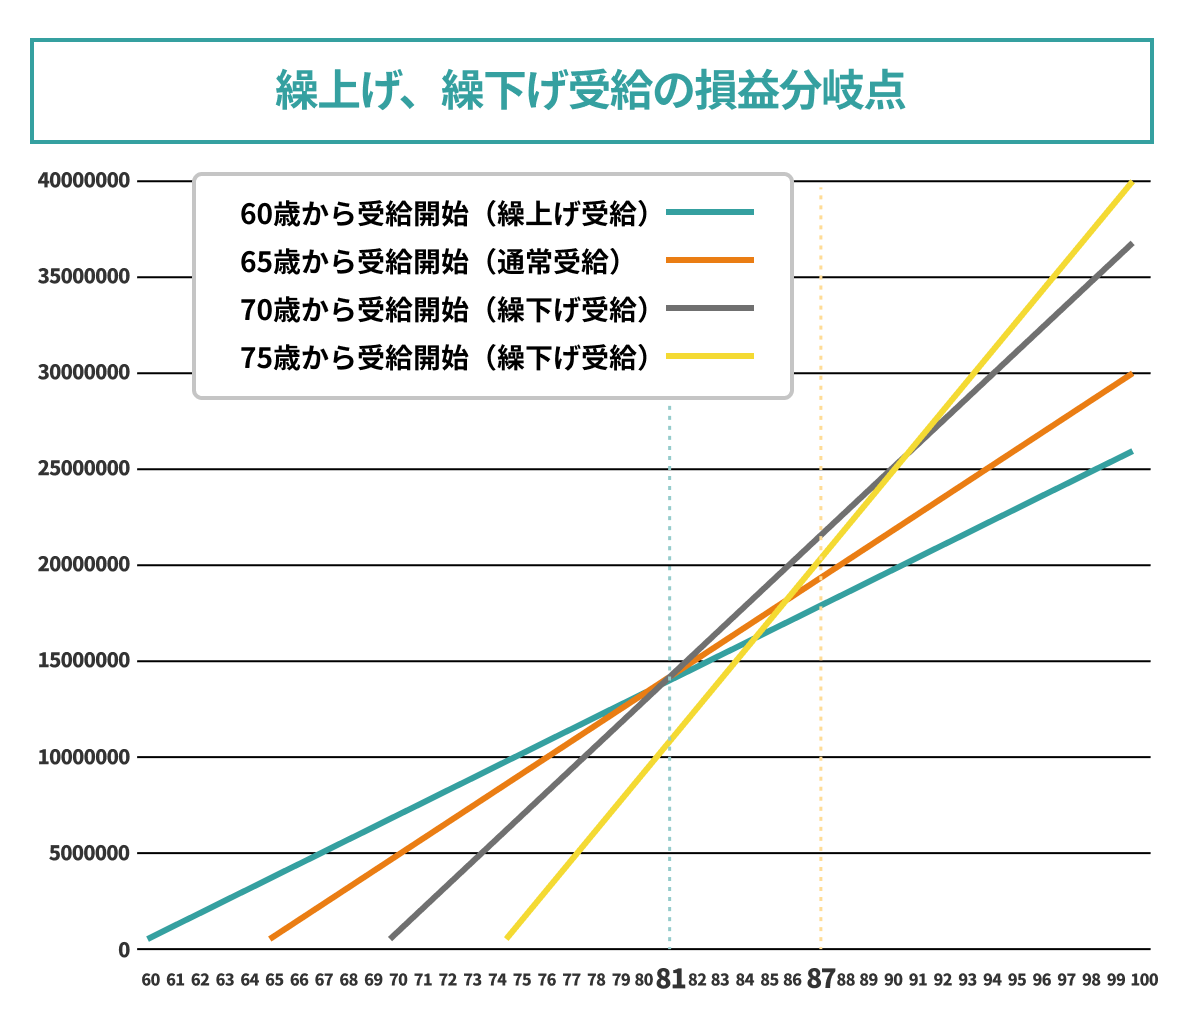
- 要点2:65歳受給と比較した累積受給額の損益分岐点は「80歳10ヶ月」となり、手取りベースではさらに後ろ倒しになる傾向がある。
- 要点3:受給後の障害年金請求制限や在職老齢年金による支給停止など、金銭面以外の不可逆なデメリットに警戒が必要となる。
【真相検証】年金を60歳からもらうと「大損」する噂は本当か?
結論から言えば、60歳からの受給が一概に「全員にとって大損」とは言い切れません。損得を決定づける最大の要素は「本人が何歳まで生きるか」という寿命の長さと、受給開始直後からの「資金運用の有無や使途」にあります。
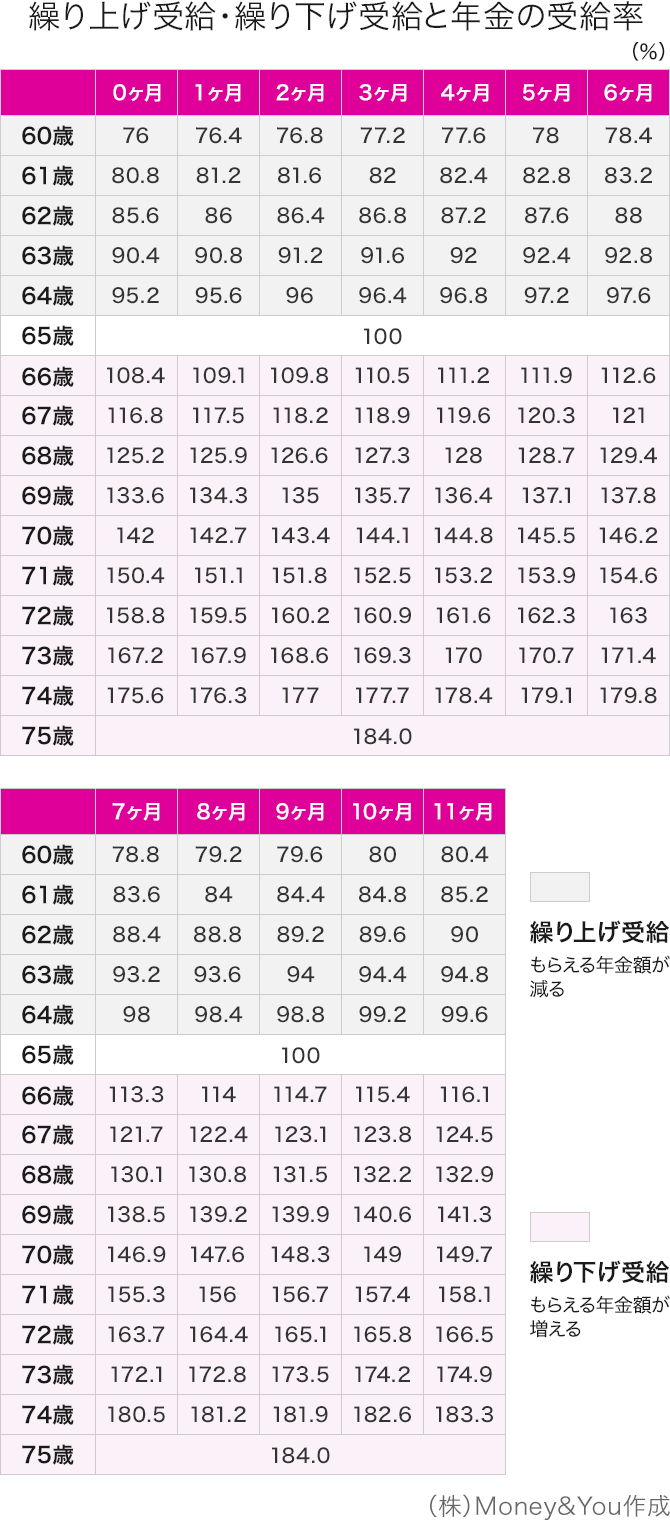
公的年金制度における「繰上げ受給」は、希望すれば60歳0ヶ月から65歳に達するまでの間に前倒しで年金を受け取れる仕組みです。しかし、本来の支給開始年齢である65歳よりも早く受け取る代償として、1ヶ月早めるごとに受給額が0.4%減額されます。60歳ぴったりで請求した場合、減額率は最大となる24.0%(0.4%×60ヶ月)に達します。
「大損する」と言われる最大の理由は、一度決定した減額率が65歳を迎えても元の満額に戻らず、一生涯にわたって減額された金額のまま固定される点にあります。長生きすればするほど、本来65歳から受給していたはずの金額との差額が累積し、最終的な受取総額で大きなマイナスが生まれる構造が、早期受給をためらわせる最大の要因です。
【減額率シミュレーション】60歳受給と65歳受給の損益分岐点は何歳?
繰上げ受給を選択すべきかを客観的に判断するには、累計受給額が逆転する「損益分岐点」の正確な把握が欠かせません。
65歳時点で受け取れる本来の年金額を年100万円とした場合、60歳0ヶ月で繰上げ請求を行うと、年金額は24%減の年76万円となります。
60歳から65歳になるまでの5年間(60ヶ月)で受け取る総額は「76万円×5年=380万円」です。65歳時点では380万円の先行利益がありますが、65歳以降は毎年24万円ずつ本来の受給者(年100万円)に追い上げられます。
先行して受け取った380万円のリードが、年24万円の差額によって消滅する期間を計算すると「380万円÷24万円=15.833年(15年10ヶ月)」となります。つまり、65歳から15年10ヶ月が経過した「80歳10ヶ月」が額面上の損益分岐点です。
このシミュレーションから導き出される判断ラインは明確です。
・80歳10ヶ月未満で死亡した場合:60歳から受給した方が累計総額で得をする
・80歳10ヶ月を超えて生存した場合:65歳から受給した方が累計総額で得をする
厚生労働省の統計によると、日本人(2026年時点)の平均寿命は男性が約81歳、女性が約87歳に達しています。平均寿命まで生存すると仮定した場合、特に女性においては60歳受給による累計額のマイナス幅が広がりやすい計算になります。
見落とすと危険!60歳受給(繰上げ受給)の知られざる3大デメリット
受給額の減額ばかりに目が向きがちですが、実務上さらに深刻なのは制度上の制約です。手続き完了後に「知らなかった」と後悔しても、繰上げ請求は一度行うと二度と取り消しができません。
特に注意すべき3つのデメリットを整理します。
① 障害基礎年金の請求権に制限がかかる
繰上げ請求を行うと、法律上「65歳に達した」とみなされるため、万が一60歳以降に病気やケガで重い障害を負っても、原則として事後重症による障害基礎年金を受給することが不可能になります。本来であれば障害等級に応じて非課税で手厚く支給されるはずの保障を自ら放棄することになる点は、極めて高いリスクと言えます。
② 国民年金と厚生年金の「分離受給」ができない
国民年金(老齢基礎年金)と厚生年金(老齢厚生年金)の両方に加入していた期間がある場合、どちらか一方のみを繰上げ請求することは認められていません。必ず両方を同時に繰り上げる必要があり、「基礎年金だけ残して厚生年金を早くもらう」といった柔軟な調整は不可能です。
③ 寡婦年金の受給権が消滅する
国民年金の第1号被保険者として保険料を納めた夫が死亡した際、妻に支給される「寡婦年金」を受け取っている場合、自身の年金を繰上げ請求した時点で寡婦年金の権利は失権します。
働くシニアの落とし穴「在職老齢年金制度」と税金・社会保険料のリアル
60歳以降も再雇用や業務委託などで継続して働く場合、繰上げた年金を全額受け取れるとは限りません。ここで壁となるのが在職老齢年金制度です。
厚生年金に加入しながら給与を得て年金を受給する場合、「毎月の給与(総報酬月額相当額)」と「老齢厚生年金の基本月額」の合計額が基準値(支給停止調整額・月50万円)を超えると、超えた分の半額にあたる年金が支給停止になります。繰上げによってあらかじめ減額された年金であっても容赦なくカット対象となるため、「せっかく早く請求したのに給料のせいで年金が止められた」という事態が頻発します。
さらに見過ごせないのが、税金と社会保険料の負担増です。
年金の額面収入が増えると、翌年の住民税や所得税だけでなく、国民健康保険料(または後期高齢者医療保険料)や介護保険料が跳ね上がります。額面上の損益分岐点は80歳10ヶ月ですが、各種税金や保険料を差し引いた「手取り額」で計算し直すと、実質的な分岐点は82歳〜83歳前後まで後ろ倒しされます。目先のキャッシュフローだけでなく、天引きされる公的負担を織り込んだ手取りベースの試算が必須です。
【繰下げ受給との比較】平均寿命から考える「最も得する受け取り時期」
受給時期の選択肢は前倒しだけではありません。66歳から最大75歳まで受給を遅らせる「繰下げ受給」との比較検討も不可欠です。
繰下げ受給では、受給を1ヶ月遅らせるごとに受給額が0.7%増額されます。上限である75歳まで受給を遅らせた場合、増額率は最大で84.0%(0.7%×120ヶ月)にまで跳ね上がります。
・60歳受給(繰上げ):24%減額(一生涯76%)
・65歳受給(原則):基準額(100%)
・70歳受給(繰下げ):42%増額(一生涯142%)
・75歳受給(繰下げ):84%増額(一生涯184%)
「60歳受給」と「70歳受給」を比較した場合、毎月の受給額には実に1.86倍もの格差が生じます。健康状態に自信があり、60代前半も十分な就労収入や金融資産がある層にとっては、繰上げによる早期受給よりも、繰下げによる「終身年金の最大化」を狙う方が長生きリスクに対する強力な保険となります。
2026年年金制度改正の最新動向と繰上げ請求の正しい手続き
5年ごとに行われる財政検証を踏まえた2026年の年金制度改正動向においても、高齢期の働き方と受給開始時期の見直しは最重要テーマです。特に在職老齢年金制度の撤廃や支給停止枠の引き上げ、厚生年金の適用拡大に関する議論は、60代前半の受給戦略に直接的な影響を与えます。
制度改正の過渡期にある現在、繰上げ請求を選択する場合の手続き手順は以下の通りです。
1. 「ねんきん定期便」または「ねんきんネット」で最新の受給見込み額を確認する
2. 年金事務所で事前相談を行い、減額後の受取額と在職老齢年金による停止見込みを試算する
3. 住所地を管轄する年金事務所または街角の年金相談センターへ「老齢給付裁定請求書」を提出する
提出時には、年金手帳(または基礎年金番号通知書)、戸籍謄本、受取先金融機関の通帳などの書類一式が必要です。窓口に請求書が受理された時点で権利が発生し、取り消しは一切効きません。
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:国民年金だけを満額で残し、厚生年金だけを60歳から繰上げ受給できますか?
A1:不可能です。昭和29年(1954年)4月2日以降に生まれた方は、老齢基礎年金と老齢厚生年金の繰上げ請求を同時に行わなければならないと法律で定められています。一方のみを選択して前倒し受給することは認められていません。
Q2:60歳で繰上げ受給を始めた後、病気で働けなくなった場合は障害年金に切り替えられますか?
A2:繰上げ請求を行った後は、原則として事後重症による「障害基礎年金」を請求できなくなります。繰上げ請求前に初診日があり、その時点で障害認定基準に該当していた場合などを除き、原則として新たな障害に対する手厚い保障は受けられなくなります。
Q3:60歳から年金をもらいつつパートで働く場合、給料がいくらを超えると年金がカットされますか?
A3:社会保険(厚生年金)に加入して働く場合、「毎月の給与+賞与の1/12」と「老齢厚生年金の月額」の合計が50万円を超えると、超えた金額の2分の1が年金から支給停止されます。社会保険に加入しない短時間パートや個人事業主としての収入であれば、いくら稼いでも年金はカットされません。
まとめ:目先の生活費だけでなく「生涯収支と健康」で見極めよう
年金を60歳から受け取る選択は、決して全員にとっての悪手ではありません。「早期退職して自前の時間を楽しみたい」「健康状態に不安がある」「60代前半の生活資金がどうしても不足している」といった明確な事情がある場合、繰上げ受給は有効なセーフティネットとして機能します。
しかし、減額率24%が一生続く重み、80歳10ヶ月(手取りベースでは約82〜83歳)を超える生存で生じる累計額の逆転、そして障害年金の受給資格喪失といったデメリットは極めて重大です。
安易に「早くもらえるから」と請求に踏み切るのではなく、60歳以降の就労見通し、保有資産の推移、自身の健康状態を冷静に突き合わせた上で、納得のいく受給開始時期を決定してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
