国債の金利上昇はなぜ起きた?住宅ローンへの影響と2026年の見通し
長らく続いた「ゼロ金利」「マイナス金利」の時代が完全に幕を閉じ、日本の金融市場は劇的な転換点を迎えています。ニュースで連日のように報じられる国債利回りの上昇は、機関投資家だけでなく、私たちの日常生活や資産形成にも大きな影響を及ぼし始めました。
長期金利の指標となる10年物国債の利回りが上昇基調を強める中、「なぜ今これほど金利が動いているのか」「住宅ローンや銀行預金はどう変わるのか」と不安や疑問を抱く方は少なくありません。市場の最新データと構造的な背景を整理し、いま家計が取るべき具体的な防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げと金融正常化を背景に、新発10年国債利回りは1%台半ばから後半水準へと定着し、「金利のある世界」が本格化している。
- 要点2:国債金利の上昇は固定型住宅ローンの金利引き上げに直結しており、変動型への波及や銀行の定期預金金利の引き上げ競争も加速している。
- 要点3:資産防衛の選択肢として、金利上昇に追従する「個人向け国債(変動10年)」がネット証券の還元キャンペーンとともに強い支持を集めている。
【2026年最新】国債の金利が上昇している決定的な理由と市場の真相
現在、国内の債券市場で金利が上昇している最大の引き金は、日本銀行による金融政策の利上げと量的引き締め(QT)の進展です。長年にわたって実施されてきた大規模な金融緩和やイールドカーブ・コントロール(YCC)が撤廃され、市場機能が正常化したことで、本来の需給バランスに応じた金利形成が行われるようになりました。
加えて、持続的な賃上げとサービス価格の上昇に伴い、物価上昇率が日銀の目標である2%水準で安定的に推移する構造が定着しました。インフレ環境下では、お金の価値の目減りを防ぐために市場参加者がより高い利回りを要求するため、長期金利に対する上昇圧力が構造的に働きます。
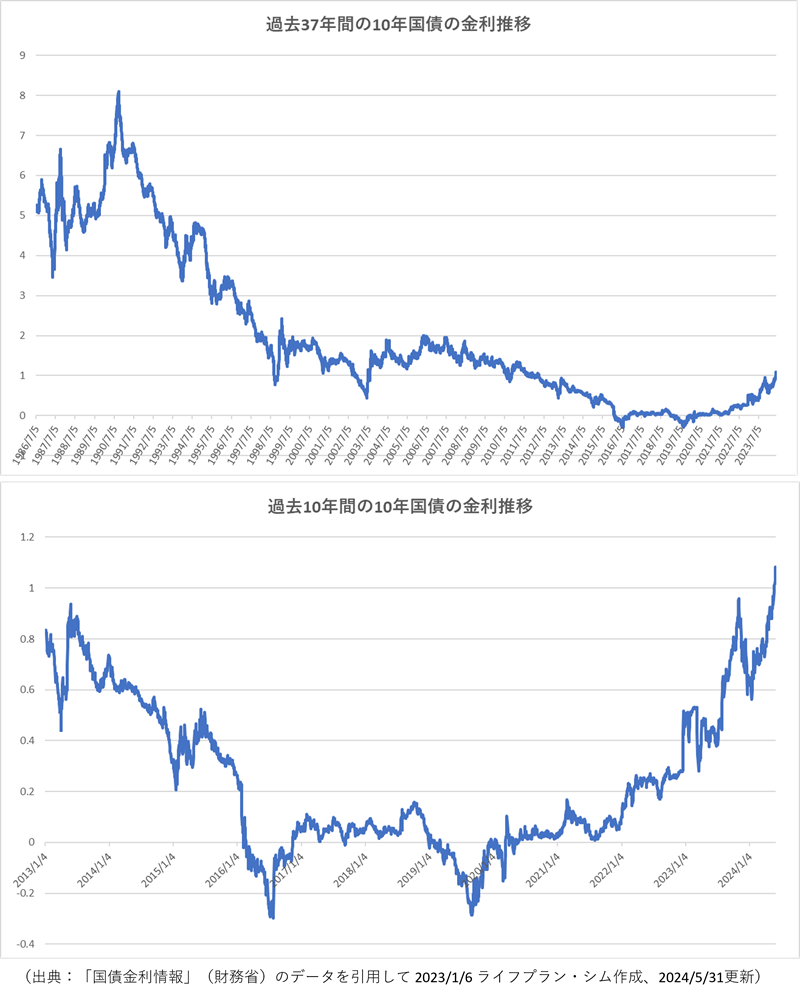
長期金利の最新チャートを振り返ると、かつて0%近傍に張り付いていた10年物国債利回り推移は、2024年の金融政策転換を経て明確な右肩上がりのトレンドを描いてきました。現在では新発10年国債利回りが1.5%を超える局面も珍しくなくなり、機関投資家や金融機関の資金シフトを促す決定的な要因となっています。
【仕組みを解剖】国債金利の決まり方と「金利と価格の逆相関」が起きるカラクリ
国債の金利が決定される仕組みを理解するには、「発行時の条件」と「流通市場での売買」の2つの側面を捉える必要があります。国債は国が資金を調達するために発行する借用証書のようなものであり、定期的に行われる入札を通じてその時々の市場実勢に合わせた表面利率(クーポン)が決まります。
一方、すでに発行されて市場で取引されている国債は、日々の需要と供給によって価格が変動します。ここで多くの人がつまずきやすいのが、「国債価格が下落すると、金利(利回り)が上昇する」という逆相関の基本原理です。
たとえば、表面利率1%の100円の国債があるとします。世の中の金利水準が上がると、利回りの低い既存の国債は売られて価格が98円に値下がりします。この国債を98円で購入した投資家は、毎年1円の利息を受け取りつつ、満期時には100円で償還されるため、実質的な利回り(金利)は1%よりも高くなります。つまり、市場で国債を売る動きが強まるほど債券価格は下がり、国債の金利は上昇するという力学が働きます。
【家計への直撃】国債金利上昇が住宅ローンや預金金利に与える影響
国債の金利変動は、決して金融市場の中だけの話ではありません。私たちの家計において最もダイレクトに現れるのが、住宅ローン金利と銀行の預金金利です。
特に「全期間固定型」や「フラット35」といった固定金利型の住宅ローンは、新発10年国債利回りを基準に毎月の適用金利が設定されます。長期金利が1%上昇すれば、固定金利の借入金利もほぼ同等に引き上げられ、35年ローンなどの総返済額は数百万円規模で膨らむ計算になります。
一方で、預金者にとっては恩恵もあります。メガバンクやネット銀行は定期預金の金利を引き上げており、かつての「0.002%」といった超低金利から、1年〜5年物の定期預金で0.5%〜1.0%を超える金利を提示する金融機関が登場しています。金利上昇は「借り手には逆風、預け手には追い風」という二面性を持っています。
【データ徹底比較】国債・定期預金・その他運用の利回りとリスク検証
金利上昇局面において、安全資産をどこへ預けるべきか悩む方は多いはずです。主要な安全・低リスク資産の利回りや特徴を客観的なデータで比較しました。
| 項目・金融商品 | 適用利回り(目安) | 一般的な基準・元本保証性 | 編集部の見解・評価 |
|---|---|---|---|
| 個人向け国債(変動10年) | 約0.90%〜1.15%(基準金利×0.66) | 日本国が元本と利払いを保証(1年経過後換金可) | 金利上昇に自動追従するため、インフレ局面における安全資産の最適解。 |
| 新発10年固定利付国債 | 約1.40%〜1.60%(固定利回り) | 満期まで保有で元本保証(中途売却時は価格変動あり) | 固定利回りは高いが、さらなる金利上昇時は途中売却で元本割れリスクあり。 |
| ネット銀行 定期預金(1年〜3年) | 約0.50%〜0.85% | 預金保険制度(ペイオフ)で1人1,000万円まで保護 | 手軽だがキャンペーン金利終了後の見直しが必要。期間中の金利追従なし。 |
| 大手優良企業 社債(3年〜5年) | 約1.20%〜1.80% | 発行企業の信用リスクあり(倒産時は元本毀損) | 利回りは魅力的だが、信用力のリサーチと途中売却の流動性に注意が必要。 |
国債利回りの計算シミュレーションを行うと、例えば1,000万円を「個人向け国債(変動10年)」に預けた場合、半年ごとの利回りが市場金利に連動して見直されるため、将来的に長期金利が2%台へ上昇しても恩恵を取りこぼしません。元本割れを回避しつつ金利上昇メリットを享受できる点が最大の特徴です。
【実態検証】個人向け国債の購入ラッシュと現場目線で見えたリアル
証券会社の窓口やネット証券の取引現場では、個人投資家による国債購入が急速に拡大しています。SNSやコミュニティの声を調査すると、「メガバンクの普通預金に眠らせていた資金を移した」「新NISAの成長投資枠とは別に、安全資産の置き場として選んだ」という声が目立ちます。
現場で特に注目されているのが、大手ネット証券各社が実施する個人向け国債キャンペーンの活用です。SBI証券や楽天証券、マネックス証券などでは、個人向け国債の購入金額に応じて数千円から数十万円規模のキャッシュバックやポイント還元を実施しており、実質的な初期利回りを押し上げる要因となっています。
「国債の買い方は難しそう」というイメージを持つ初心者もいますが、現在のネット証券では数クリックで発注が完了し、1万円という少額から手軽に購入できます。運用の手間をかけずに手堅く利息を得たい層の受け皿として完全に定着しました。
一般に知られていない盲点とネットの誤解
国債投資については、インターネット上で一部の誤った情報や極端な言説が散見されます。代表的な誤解を客観的な事実に基づいて検証します。
誤解①:「国債を買うと、金利が上がった時に元本割れする」
これは「市場で売買される通常の固定利付国債」と「個人向け国債」を混同した誤解です。個人向け国債は、財務省が「元本割れなし(満期時に元本100%償還)」を法的に定めています。発行から1年が経過すれば、直近2回分の各利子(税引前)相当額×0.79685を差し引くだけで国がいつでも額面通りに中途換金してくれます。
誤解②:「国の借金が多いから日本国債はデフォルトする」
日本国債は自国通貨(日本円)建てで発行されており、中央銀行が存在する構造上、支払い不能に陥るリスクは極めて限定的です。格付け機関による評価や市場での高い流動性を見ても、デフォルトを過度に恐れる合理的な理由は見当たりません。
【プロの結論】個人向け国債を選ぶべき人・見送るべき人の特徴
市場環境を踏まえた上で、国債(特に個人向け国債変動10年)を活用すべき人とそうでない人の条件を明確に区分しました。
【選ぶべき人の条件】
- 使う予定が決まっている教育資金や住宅購入頭金を、元本保証で手堅く運用したい人
- 株式や新NISAへの全力投資に不安があり、無リスク資産の比率を整えたい人
- 将来のさらなる金利上昇局面で、預金金利以上の利回りを自動的に享受したい人
【見送るべき・慎重になるべき人の条件】
- 1年以内に確実に使う予定があり、中途換金制限(購入後1年間は解約不可)に縛られたくない人
- インフレ率(年2%〜3%)を大幅に超える高いキャピタルゲインや資産拡大を狙いたい人
【国債 の 金利】に関するよくある質問(FAQ)
Q1:個人向け国債(変動10年)の金利はどのように決まるのですか?
A1:毎月実施される「新発10年固定利付国債の入札結果(基準金利)」に0.66を掛けた数値が適用されます。市場の長期金利が上がれば受取利息も増え、仮に金利が暴落しても下限金利として年0.05%が法的に保証されています。
Q2:国債の金利が上がると、変動型の住宅ローンもすぐ上がりますか?
A2:変動型住宅ローンの金利は、10年国債利回り(長期金利)ではなく「短期プライムレート(日銀の政策金利に連動)」を基準に決定されます。長期金利が上がったからといって即座に変動金利が跳ね上がるわけではありませんが、日銀が利上げを継続すれば時間差で引き上げられます。
Q3:国債はどこで買うのが最もお得ですか?
A3:大手ネット証券(SBI証券、楽天証券など)での購入が適しています。購入手数料が無料であることに加え、購入金額に応じた現金還元キャンペーンを頻繁に実施しているため、銀行窓口よりも実質的なリターンが高くなります。
まとめ:今後の動向と失敗しないための判断基準
日本の金利環境は「ゼロが当たり前」だった時代から、「金利水準を見極めて資産を守り育てる時代」へと決定的なパラダイムシフトを遂げました。国債金利の上昇は、住宅ローンを抱える家庭には返済戦略の見直しを迫る一方、預金や安全資産の運用においては着実な利息収入を得る絶好の機会をもたらしています。
長期金利がどこまで上昇するかを完璧に予測することは困難ですが、市場の仕組みを正しく理解していれば、いたずらに不安を募らせる必要はありません。ご自身の保有資産のバランスを点検し、固定金利と変動金利の特性を見極めながら、賢明な金融選択を進めていきましょう。 (出典: 国債 の 金利(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
