年末調整で戻ってくるお金は平均いくら?支給時期と還付金の計算方法
毎年12月が近づくと、会社員や公務員の間で大きな関心事となるのが「年末調整で戻ってくるお金(還付金)」です。「今年はいくら戻るのか」「いつもらえるのか」と期待を膨らませる一方で、給与明細を見て「思ったより少なかった」「なぜか追加で引かれていた」と戸惑う声も少なくありません。
年末調整は、1年間に給与から仮引きされた所得税を正しく計算し直し、払いすぎた分を清算する重要な手続きです。申請する控除の数や年収、家族構成によって還付される金額は大きく変動します。手取りを確実に守るために知っておくべき還付金の仕組み、平均額の相場、戻る時期、そして控除申請の注意点を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金は12月(または翌年1月)の給料日に給与と合算で振り込まれ、平均額は約3万〜10万円前後が一般的な相場。
- 要点2:還付金が発生する理由は「概算で天引きされた源泉徴収税」から各種控除(保険料・住宅ローン・扶養等)を差し引き、払いすぎた所得税が戻るため。
- 要点3:控除証明書の提出漏れや年後半の残業急増があると、還付金がゼロになったり逆に追徴(追加徴収)されたりする場合がある。
【なぜ戻る?】年末調整で還付金が発生する仕組みと手取りが増える理由
会社員が毎月受け取る給料やボーナスからは、あらかじめ「所得税」が差し引かれています。これを源泉徴収と呼びます。ただし、毎月の給与計算時点では、年間の正確な総支給額や個人の生活事情(加入している保険、家族構成の変動など)をすべて反映できません。
そのため、会社は毎月「少し多めの概算額」で所得税を天引きしています。1年間の給与総額が確定する12月時点で、本来支払うべき「年税額」を正確に算出し、天引き済みの合計額と比較して過不足を精算します。これが年末調整の基本的な仕組みです。
天引きされた税額の合計が、本来納めるべき税額を上回っていれば、その差額が「還付金」として手元に戻ります。生命保険料や住宅ローンなどの控除を適切に申告するほど課税対象となる所得が下がり、手元に戻ってくるお金は多くなります。
【平均額と支給時期】戻ってくるお金はいくら?12月給与明細の確認ポイント
年末調整で戻ってくる還付金の平均額は、単身者か扶養家族がいるか、また適用できる控除の種類によって大きく異なります。一般的な会社員における還付金の目安はおよそ3万〜10万円程度です。
独身で生命保険料控除のみを申請している場合は数千円〜2万円前後にとどまるケースが多い一方、配偶者控除や扶養控除が加わると5万〜10万円前後に跳ね上がります。さらに「住宅借入金等特別控除(住宅ローン控除)」が適用される初年度や2年目以降では、一度に10万〜30万円以上の還付金が戻ってくることも珍しくありません。
還付金が支給されるタイミングは、勤務先によって異なりますが、大半の企業では12月の給料日です。12月支給の給与明細、またはボーナス明細に記載されます。一部の企業では事務手続きの都合上、翌年1月の給与で精算される場合もあります。
手元に届いた給与明細を確認する際は、「所得税」欄や「年調還付」「年末調整精算額」といった支給・控除項目をチェックしてください。マイナス表記や専用の還付金欄に金額が記載されていれば、その金額が当月の手取り額に上乗せされて振り込まれています。
【計算方法&シミュレーション】年収・家族構成別の還付金額の目安
還付金の計算は、「①年間の収入から給与所得控除を引いた給与所得」を出し、「②各種所得控除を差し引いて課税所得」を求め、「③所得税額を算出して源泉徴収税額との差額」を導き出す流れで行われます。
年収やライフステージごとの具体的な還付シミュレーションを見てみましょう。
▼ケース1:年収450万円・独身(一般生命保険・介護医療保険に加入)
毎月の源泉徴収税額が約10,000円(年間約120,000円)天引きされていた場合、生命保険料控除(旧制度・新制度合算で数万円の控除)を申請すると、本来の税額との差額として約1万5,000円〜2万5,000円が還付されます。
▼ケース2:年収600万円・配偶者あり(専業主婦)・子ども1人(16歳以上)
配偶者控除(38万円)と特定扶養控除または一般扶養控除(38万円〜63万円)に加え、各種保険料控除を適用すると、課税所得が大幅に圧縮されます。この場合、年間で概算天引きされていた所得税から再計算され、約7万〜12万円前後が戻ってきます。
▼ケース3:年収550万円・共働き・住宅ローン残高3,000万円(年末調整2年目)
住宅ローン控除は「税額控除」と呼ばれる強力な制度であり、算出された所得税額から直接差し引かれます。控除額が天引き済みの所得税額を満額相殺する場合、その年に源泉徴収された所得税のほぼ全額に相当する約15万〜20万円が一括で還付されます。
【控除の抜け漏れを防ぐ】配偶者控除・生命保険料控除・住宅ローン控除の正しい申請
年末調整で手取りを最大化するためには、利用できる控除を余すことなく申告書に記入し、証明書類を漏れなく添付することが不可欠です。
1. 配偶者控除・配偶者特別控除
配偶者の年収に応じて適用される控除です。本人の合計所得金額が1,000万円以下(給与年収1,195万円以下)で、配偶者の給与収入が一定以下であれば段階的に控除を受けられます。配偶者の収入見込み額を正確に記載してください。
2. 扶養控除
16歳以上の子どもや、70歳以上の同居親族などを養っている場合に適用されます。生計を一にしている大学生の子どもがいる場合、控除額が手厚い「特定扶養控除」の対象となるため、記載漏れがないよう注意が必要です。
3. 生命保険料控除・地震保険料控除
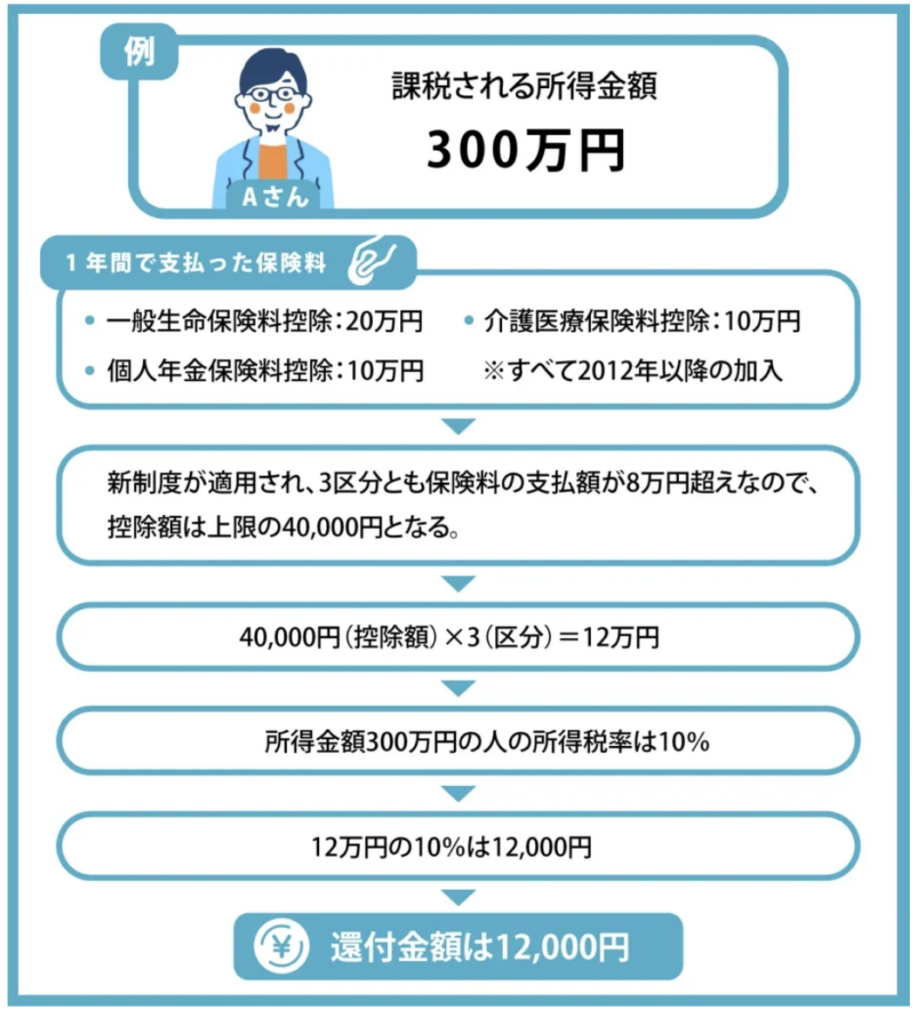
秋頃に保険会社から郵送されてくる「生命保険料控除証明書」をもとに申告書へ記入します。「一般生命保険料」「介護医療保険料」「個人年金保険料」の3枠に分かれており、それぞれ適用限度額が定められています。証明書原本の添付(または電子データの提出)を忘れると控除が受けられません。
4. 住宅ローン控除(住宅借入金等特別控除)
住宅を購入した最初の年は確定申告が必要ですが、2年目以降は年末調整で処理可能です。税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書」と、金融機関が発行する「住宅ローンの年末残高証明書」をセットで会社へ提出します。
【まさかの追徴?】戻ってくるお金が「少ない」「ゼロ」「追加徴収」になる原因
「去年はたくさん戻ってきたのに、今年は数千円だけだった」「なぜか給料から追加で引かれた」という事態が起こることもあります。その背景にはいくつかの明確な理由が存在します。
第一に、年後半に残業代や賞与が大幅に増加した場合です。月々の源泉徴収は標準的な税額表に沿って天引きされていますが、年収が上がって税率区分が上のステージに上がると、1年間のトータル税額が毎月の天引き累計額を上回ってしまい、差額を「追徴(追加徴収)」されるケースがあります。
第二に、控除対象から外れた場合です。子どもが就職して扶養親族から外れた、配偶者のパート収入が上限を超えた、あるいは支払っていた生命保険を解約したなどの変化があると、控除額が減って税負担が増加します。
第三に、控除証明書類の提出忘れです。保険会社からのハガキを失くして提出しなかった場合、会社側は控除なしで税額を計算せざるを得ません。手元に届く「給与所得の源泉徴収票」の「所得控除の額の合計額」や「源泉徴収税額」を確認し、申請したはずの控除が正しく反映されているかを照合してください。
【2026年最新】税制改正に伴う年末調整の変更点と注意すべきポイント
2026年の税務手続きにおいては、業務のデジタル化と法改正への対応が一層進んでいます。多くの企業で申告書の紙提出から「Webシステムやスマホアプリ経由のオンライン申請」への完全移行が進んでおり、マイナポータル連携を活用した保険料控除証明書や住宅ローン残高証明書の自動取り込みが普及しています。
オンライン申請を利用することで、手書きによる転記ミスや計算間違いを大幅に減らせるメリットがあります。一方で、電子データの取得手続きを期日までに済ませておかないと、会社側の締め切りに間に合わなくなるリスクもあるため、10月〜11月上旬の早期準備が求められます。
また、過去数年の各種税制優遇の見直しや各種控除の適用要件の変更についても、会社から配布されるアナウンスを事前によく読み込み、自身の家族構成や収入状況に合致しているかを必ず再確認しておきましょう。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整で戻ってくるお金は、いつ口座に振り込まれますか?
A1:大半の企業では12月の給与支給日に給料と合わせて振り込まれます。12月のボーナスと同時に精算される会社や、手続きの都合で翌年1月の給与に反映される会社もあります。具体的な支給日は勤務先の給与規定や案内通知を確認してください。
Q2:年末調整の書類を出し忘れたり、証明書を紛失したりした場合はどうなりますか?
A2:社内締め切りに間に合わなかった場合、年末調整では控除が適用されず還付金を受け取れません。ただし、翌年2月16日から3月15日までの間に自身で確定申告(還付申告)を行えば、払いすぎた所得税を取り戻すことができます。還付申告自体は過去5年間まで遡って手続きが可能です。
Q3:ふるさと納税(寄附金控除)や医療費控除は年末調整で戻ってきますか?
A3:医療費控除は年末調整では対応できないため、必ず確定申告を行う必要があります。ふるさと納税については、「ワンストップ特例制度」を申請していれば年末調整での手続きは不要(翌年の住民税から控除)ですが、ワンストップを利用せず確定申告を行う場合は所得税の還付と住民税の減額が行われます。
まとめ:控除の申告漏れを防ぎ手取りを確実に最大化しよう
年末調整で戻ってくるお金は、単なる臨時ボーナスではなく「払いすぎていた自分のお金」が手元に戻る正当な精算結果です。平均して数万円から十数万円の還付が見込める重要な機会であり、各種控除の漏れをなくすことが確実な手取りアップにつながります。
保険料控除証明書や住宅ローンの関連書類は早めに手元へ揃え、家族の収入変動も正確に把握したうえで申請を行いましょう。万が一会社への提出が間に合わなかった場合でも、確定申告を活用すれば税金を取り戻す道は残されています。正しい知識を身につけ、損のない年末調整を完了させましょう。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
