ティアフォー上場はいつ?IPO時期と株価予想・資金調達の全貌
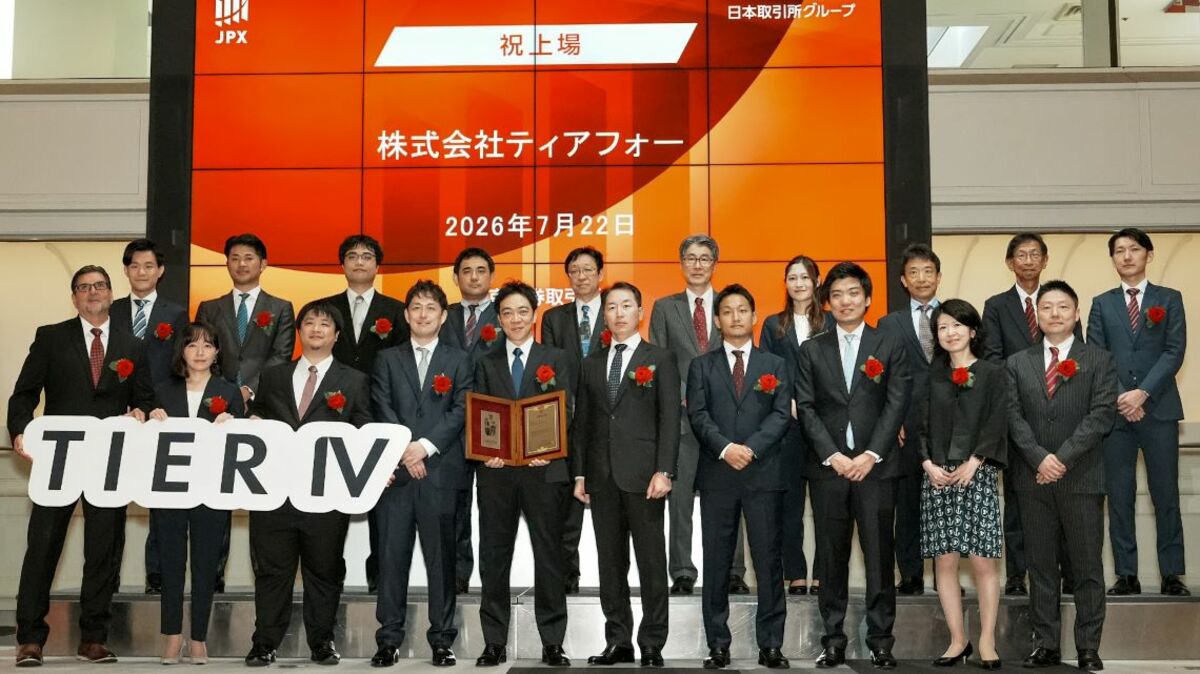
オープンソースの自動運転OS「Autoware(オートウェア)」を世界に先駆けて提唱し、モビリティ産業のゲームチェンジャーとして君臨する株式会社ティアフォー。日本発のディープテック・ユニコーンとして国内外の投資家から熱視線を浴びる同社の新規株式公開(IPO)がいよいよ現実味を帯びてきました。巨大な先行投資を要する自動運転市場において、同社はどのような上場戦略を描いているのでしょうか。
本稿では、市場関係者への取材や開示情報、業界動向をもとに、噂されるティアフォーのIPO時期や想定される時価総額、さらには資本提携を結ぶ出資企業の動向や今後の株価予想シナリオまで、投資家・業界関係者が押さえるべき重要データを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ティアフォーの上場(IPO)時期は自動運転レベル4の商用フリート実装が本格化するタイミングを睨んだ動きが強まっており、東証プライム直接上場やグロース市場、さらには海外市場への重複上場も視野に入る。
- 要点2:累計資金調達額は数百億円規模に達し、損保ジャパンやいすゞ自動車、スズキなど強力な事業会社が資本参画。想定時価総額は1,000億円超のユニコーン規模を維持。
- 要点3:オープンソース「Autoware」による標準化プラットフォーム戦略が強みである一方、研究開発先行による赤字構造からの収益化フェーズへの転換が上場承認・初値形成の最大の鍵となる。
【2026年最新】ティアフォーのIPO時期はいつ?上場可能性と最新動向
投資市場で最も注目を集めているのが、ティアフォーのIPO時期がいつ正式発表されるのかという点です。同社は創業以来、段階的な大型資金調達を成功させており、資本構成や内部統制の整備状況から見ても、すでにプレIPOの最終段階に入っていると目されています。
関係者の証言や主幹事証券界隈の動向を総合すると、上場タイミングの決定には「自動運転レベル4の社会実装の進捗」と「グローバル市場における金利・テック株市況」の2つの変数が大きく絡んでいます。日本国内では改正道路交通法の施行以降、全国の自治体でレベル4の無人移動サービスの商用運行が順次解禁されており、ティアフォーが手掛けるソリューションの稼働実績が四半期ベースで積み上がってきました。
幹事証券の選定をめぐっては、野村證券や三菱UFJモルガン・スタンレー証券、大和証券といった大手証券会社が主幹事候補として名を連ねているとされ、東証グロース市場への大型上場のみならず、時価総額基準をクリアした上でのプライム市場への直接上場、さらには自動運転関連の評価が高い米NASDAQ市場とのクロスボーダー上場も選択肢として議論されています。事業化の確固たるマイルストーンが確認された段階で、具体的な上場申請プロセスへ一気に加速する公算が高まっています。

累計資金調達額と時価総額の実態|強力な出資企業一覧と資本構成
ティアフォーの強さを裏付ける最大の証拠が、名だたる大手事業会社・メガVCからなる株主構成です。同社はシリーズAからシリーズB、さらにその後の戦略的ラウンドを通じて、累計300億円超〜400億円規模に迫る巨額の資金調達を実現してきました。
主な出資企業一覧には、自動運転専用の保険商品・運行管理で協業する損保ジャパンをはじめ、商用車・物流自動化で強固なアライアンスを組むいすゞ自動車、軽自動車や小型モビリティの量産を見据えるスズキ、さらにはヤマハ発動機、車載半導体やインフラ連携を進める三菱電機、通信基盤を支えるKDDI、そして政府系ファンドのJICベンチャー・グロース・インベストメンツ(JIC VGI)などが名を連ねています。
| 分析項目 | ティアフォーの現状・推定データ | 国内ユニコーン平均 / IPO基準 | 市場の評価・ポジショニング |
|---|---|---|---|
| 累計資金調達額 | 推定350億〜450億円規模 | 50億〜150億円 | 国内ディープテック領域では突出したトップクラスの調達実績 |
| 推定時価総額(プレIPO) | 約1,000億〜1,400億円 | 約1,000億円(ユニコーン定義) | 上場時のディスカウントを考慮しても大型IPOとなる見込み |
| 主要株主・資本構成 | 自動車OEM・大手サプライヤー・政府系VC | 独立系VC主導が主流 | 産業エコシステム直結の事業シナジーが極めて高い構造 |
| コア技術・プラットフォーム | Autoware(オープンソース世界標準) | 独自プロプライエタリ型 | デファクトスタンダード化による強固なネットワーク効果 |
これらの出資企業は単なる純投資ではなく、量産車両へのAutoware統合や運行管理システムの共同開発、物流現場での実証導入など、事業のサプライチェーンそのものを形成しています。強力なステークホルダーがガッチリと脇を固めている点が、他のスタートアップにはない決定的な強みです。
自動運転OS「Autoware」の競争力と業績・決算から見る成長性
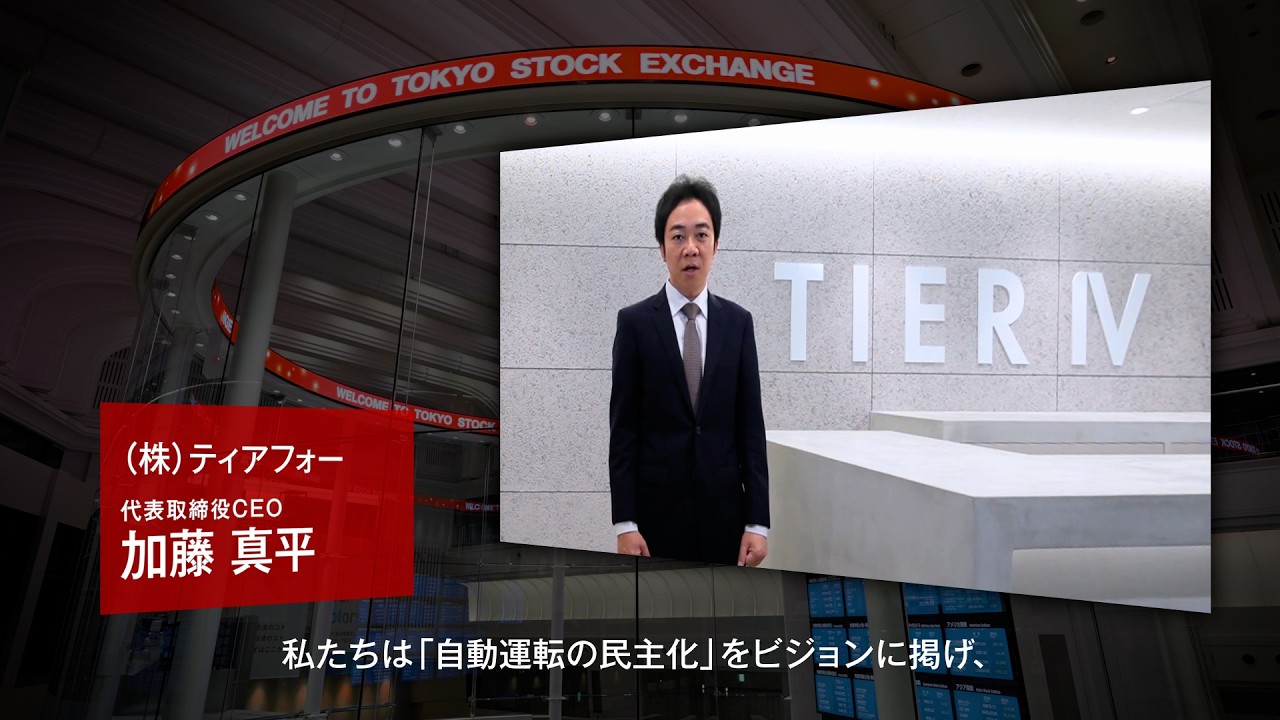
ティアフォーを語る上で欠かせない存在が、創業者であり東京大学大学院情報理工学系研究科の准教授(特任含む)を務めた加藤真平氏です。加藤氏が開発した「Autoware」は、LinuxがOSの世界を変えたように、自動車業界のソフトウェア構造を根底から塗り替えました。
米国のWaymo(Alphabet傘下)やCruise(GM傘下)が自社専用の垂直統合型アーキテクチャを追求するのに対し、ティアフォーは「水平分業モデル」を提唱しています。世界中の自動車メーカーや研究機関がAutowareをベースに自動運転システムを開発できるため、開発コストと期間を劇的に削減できる点が支持され、国際標準化団体「The Autoware Foundation(AWF)」には世界の有力企業が続々と加盟しています。
一方、投資家が最もシビアにチェックしているのが業績・決算の推移です。官公庁の公示資料や決算公告によると、売上高は自動運転システムの導入支援、実証実験の受託開発、ソフトウェアライセンス料によって右肩上がりで拡大しているものの、高度エンジニアの人件費や先端半導体・センサーの調達費用が先行し、営業損益段階では先行投資に伴う赤字が続いています。
しかし、ディープテック企業の上場においては「赤字の絶対額」以上に「リカーリングレベニュー(継続収益)の成長率」と「ユニットエコノミクスの改善」が重視されます。自治体向け運行管理プラットフォームや量産車向けソフトウェアライセンスが本格的に課金フェーズへ移行すれば、損益分岐点を超えた瞬間に利益率が急激に跳ね上がるSaaS/プラットフォーム特有のレバレッジが期待されています。
【実態検証】技術者と市場関係者が語る評判と将来性のリアル
ネット上のコミュニティや技術者フォーラム、未上場株投資家の間では、ティアフォーに対してどのような評価が下されているのでしょうか。現場の声と市場の評判を検証すると、光と影の双方が浮き彫りになります。
エンジニアコミュニティ(GitHubや技術系SNS)におけるティアフォーの将来性・評判は極めて高く、「日本のソフトウェア技術で世界規格を獲りに行ける唯一無二の企業」「Autowareコミュニティの熱量は世界の自動運転プロジェクトでも突出している」といった賞賛の声が多数を占めます。優秀なAI・ロボティクスエンジニアが国内外から集結しており、技術力に対する疑いの余地はありません。
一方で、ベンチャー投資家やアナリストの間からは、現実的なビジネスリスクを指摘する声も聞こえてきます。
「オープンソース戦略は普及スピードが圧倒的である反面、マネタイズの難易度が高い。どこで決定的な付加価値を生み出し、競合他社のフリーライド(タダ乗り)を防ぐのか。ハードウェアを握らないソフトウェア専業としての利益回収モデルを上場審査でどう証明するかが焦点になる」(国内独立系VC幹部)
このように、圧倒的な技術的優位性をいかにして持続可能なキャッシュフローへ変換できるかという点に、市場の関心が集中しています。
未公開株の入手経路と上場後の初値・株価予想シナリオ
個人投資家や富裕層の間で関心が高まっているティアフォーの未公開株の取得機会ですが、結論から言うと、現時点で一般の個人投資家が直接未公開株を購入するハードルは極めて高いのが実情です。
日本の未公開株取引プラットフォーム(株式投資型クラウドファンディングやセカンダリー市場)において、ティアフォーのようなレイターステージのメガユニコーン株が一般向けに出回るケースは限定的です。大半の株式は創業メンバー、従業員向けストックオプション、そして前述の戦略的事業会社と機関投資家向けVCが保有しています。詐欺的な未公開株勧誘や非公式な譲渡話には十分な警戒が必要です。
上場後の株価予想・時価総額シナリオについては、市場環境に応じて以下のような3つの展開が予測されています。
【強気シナリオ:時価総額 2,500億〜3,500億円】
国内でのレベル4運行商用化が爆発的に普及し、大手自動車OEMの量産車にAutowareベースのソフトウェアが標準採用された場合。グローバル市場でも米欧中に対抗する第3極の標準プラットフォームとして位置づけられ、大型ディープテック銘柄として海外機関投資家の買いが殺到する展開です。
【標準シナリオ:時価総額 1,200億〜1,800億円】
国内自治体の過疎地移動サービスや特定エリア(空港・物流施設等)での導入が堅調に進み、計画通りの売上成長を達成して上場。プレIPOの想定バリュエーション(約1,000億円)に対して適正なプレミアムが乗り、堅調な初値形成となる展開です。
【慎重シナリオ:時価総額 700億〜900億円】
グローバルなテック株調整局面や、自動運転関連の法規制・事故リスクに対する警戒感が先行した場合。黒字化へのタイムラインが長引くと判断され、IPOディスカウントが強めに適用されるリスクシナリオです。
一般に知られていない盲点とネットの誤解
ティアフォーをめぐる議論の中には、ビジネスモデルの構造に対する誤解も散見されます。投資判断を見誤らないために、以下の2つの盲点を正確に理解しておく必要があります。
第一の誤解は、「ティアフォーは自動運転EVを作る自動車メーカーである」という認識です。同社は自社ブランドの小型モビリティを実証実験で走らせていますが、本質はあくまでソフトウェアとシステムインテグレーションのプラットフォーマーです。自社で巨額の工場投資(CAPEX)を抱えて車両を量産するビジネスではなく、ハードウェアは既存の自動車メーカーやTier1サプライヤーに委ねるアセットライトな戦略をとっています。
第二の盲点は、「オープンソースだから誰でも無料で使えて儲からない」という見方です。Autowareのコアコード自体は公開されていますが、実際の商用運行には、高度な安全認証(ISO 26262等)を取得した専用ソフトウェアスタック、高精度3Dマップ連携、遠隔監視システム、損害保険パッケージの統合が不可欠です。ティアフォーはこれら「商用化に必須の周辺ソリューション」を一体で提供することで高収益化を図っています。
【プロの結論】投資妙味がある層と慎重に見守るべき層の判断基準
ティアフォーのIPOに際して、どのようなスタンスで臨むべきか。投資家の属性やリスク許容度に応じた判断基準を提示します。
【IPO参加・積極投資が向いている人】
- 日本のモビリティ産業の構造転換と、ディープテックの世界標準化に中長期(5〜10年スパン)で賭けたい投資家
- 単四半期の赤字にとらわれず、TAM(獲得可能な最大市場規模)の大きさとソフトウェアライセンスの積層型収益を正しく評価できる人
- 大手自動車メーカーや損保ジャパン等のアライアンス網が生み出す参入障壁を評価できる人
【上場直後の参入に慎重になるべき人】
- 短期的な値幅取りや、PER・PBRなどの伝統的な割安指標のみを基準にトレードを行う人
- 自動運転関連の法改正遅延や、万が一の実証実験トラブルによる株価のボラティリティ(価格変動リスク)に耐えられない人
- 黒字化達成と配当支払いが早期に確認できる安定配当株を好む投資家
【ティアフォー上場】に関するよくある質問(FAQ)
Q1:ティアフォーの現在の代表取締役や創業者は誰ですか?
A1:創業者は加藤真平氏(東京大学准教授等を歴任、現在は同社創業者兼CEO/CTO)です。オープンソース自動運転OS「Autoware」の生みの親であり、グローバルな自動運転研究開発の第一人者として同社を牽引しています。
Q2:ティアフォーの競合企業にはどのような会社がありますか?
A2:米国のWaymo(Alphabet傘下)、Cruise(GM傘下)、Zoox(Amazon傘下)、中国のBaidu(百度・Apollo計画)、Pony.aiなどがあります。ただし、これらが垂直統合型で自社専用システムを開発しているのに対し、ティアフォーはオープンソースを活用した水平分業モデルを採用している点が決定的に異なります。
Q3:上場時の初値が高騰する可能性はありますか?
A3:国内発の数少ない本格派ディープテック・ユニコーンであるため、公募価格に対する市場の注目度は非常に高く、地合いが良ければ大きな初値プレミアムがつく可能性があります。ただし、赤字上場となる場合は、市場の金利動向やグロース市場全体のセンチメントに初値が左右されやすい点に留意が必要です。
まとめ:ディープテックの覇権争いとIPOに向けた注目ポイント
株式会社ティアフォーの上場は、単なる一スタートアップの株式公開にとどまらず、日本のソフトウェア産業が世界の自動車産業の標準を握れるかを占う試金石となります。
加藤真平氏が蒔いたオープンソース「Autoware」の種は、国内外の有力企業を巻き込んだ強固なエコシステムへと成長しました。今後のIPOに向けた最大の注目点は、全国で進むレベル4商用運行の収益化実績がどこまで決算数値として証明されるか、そして主幹事証券とともにどのような市場評価(バリュエーション)を提示してくるかです。モビリティの未来を切り拓く同社の公式発表と次の布石から、今後も目が離せません。 (出典: ティア フォー 上場(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
