国民健康保険はおかしいと感じる理由|高すぎるカラクリと減免制度
会社を退職した途端に届く目玉が飛び出るような金額の納付書を見て、「国民健康保険料はおかしいのではないか」と憤りや困惑を覚えた経験を持つ人は少なくありません。病気や怪我に備える公的医療保険であるはずが、無職や減収で困窮しているタイミングに限って重い負担が容赦なくのしかかる現実に、SNS上でも悲鳴に似た声が日常的に上がっています。
会社員時代には給与から天引きされていたため意識しにくかった健康保険料ですが、国民健康保険に切り替わった瞬間にその負担構造の歪さが浮き彫りになります。なぜこれほどまでに高く感じるのか、その背後には社会保険との構造的な格差や、独特の算定ルールが存在しています。
📌 【この記事の重要ポイントまとめ】
- 要点1:国保が高すぎる最大の理由は「会社折半がない」「扶養の概念がなく人数分加算される」「前年所得基準」の3重苦にある。
- 要点2:自身が加入していなくても世帯主に請求が届く「擬制世帯主」制度など、理不尽に感じやすい仕組みが法的に存在する。
- 要点3:払えない場合は放置せず、退職時の「任意継続」の選択や自治体の「減免申請」を活用することで大幅な負担軽減が可能。
【高すぎる理由】なぜ国民健康保険はおかしいと感じるのか?社会保険との決定的な違い
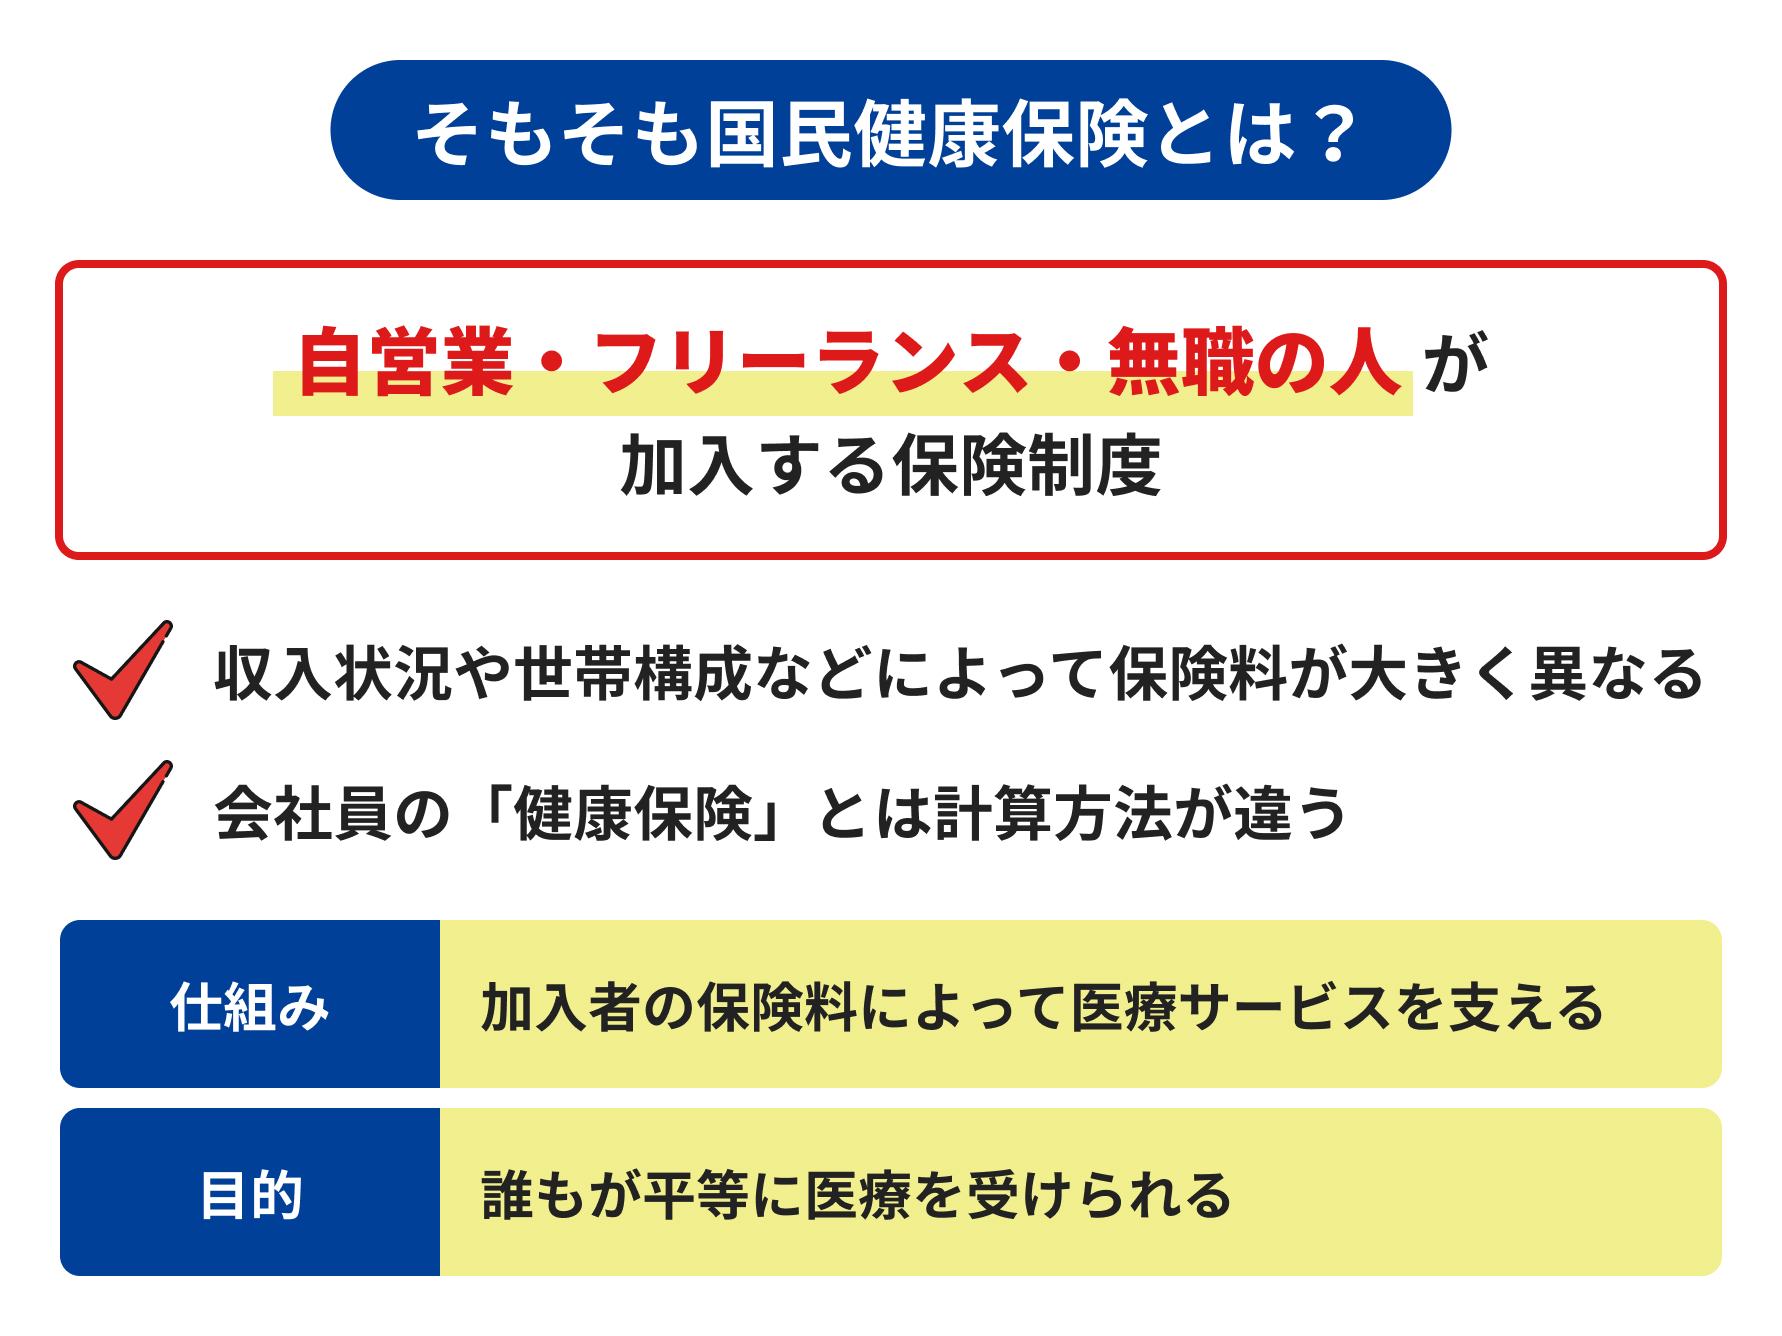
多くの人が「国民健康保険は高すぎる」と不満を募らせる背景には、会社員が加入する健康保険組合や協会けんぽ(社会保険)との制度設計における圧倒的な格差が存在します。同じ公的医療保険でありながら、集金システムや負担割合が根本から異なるためです。
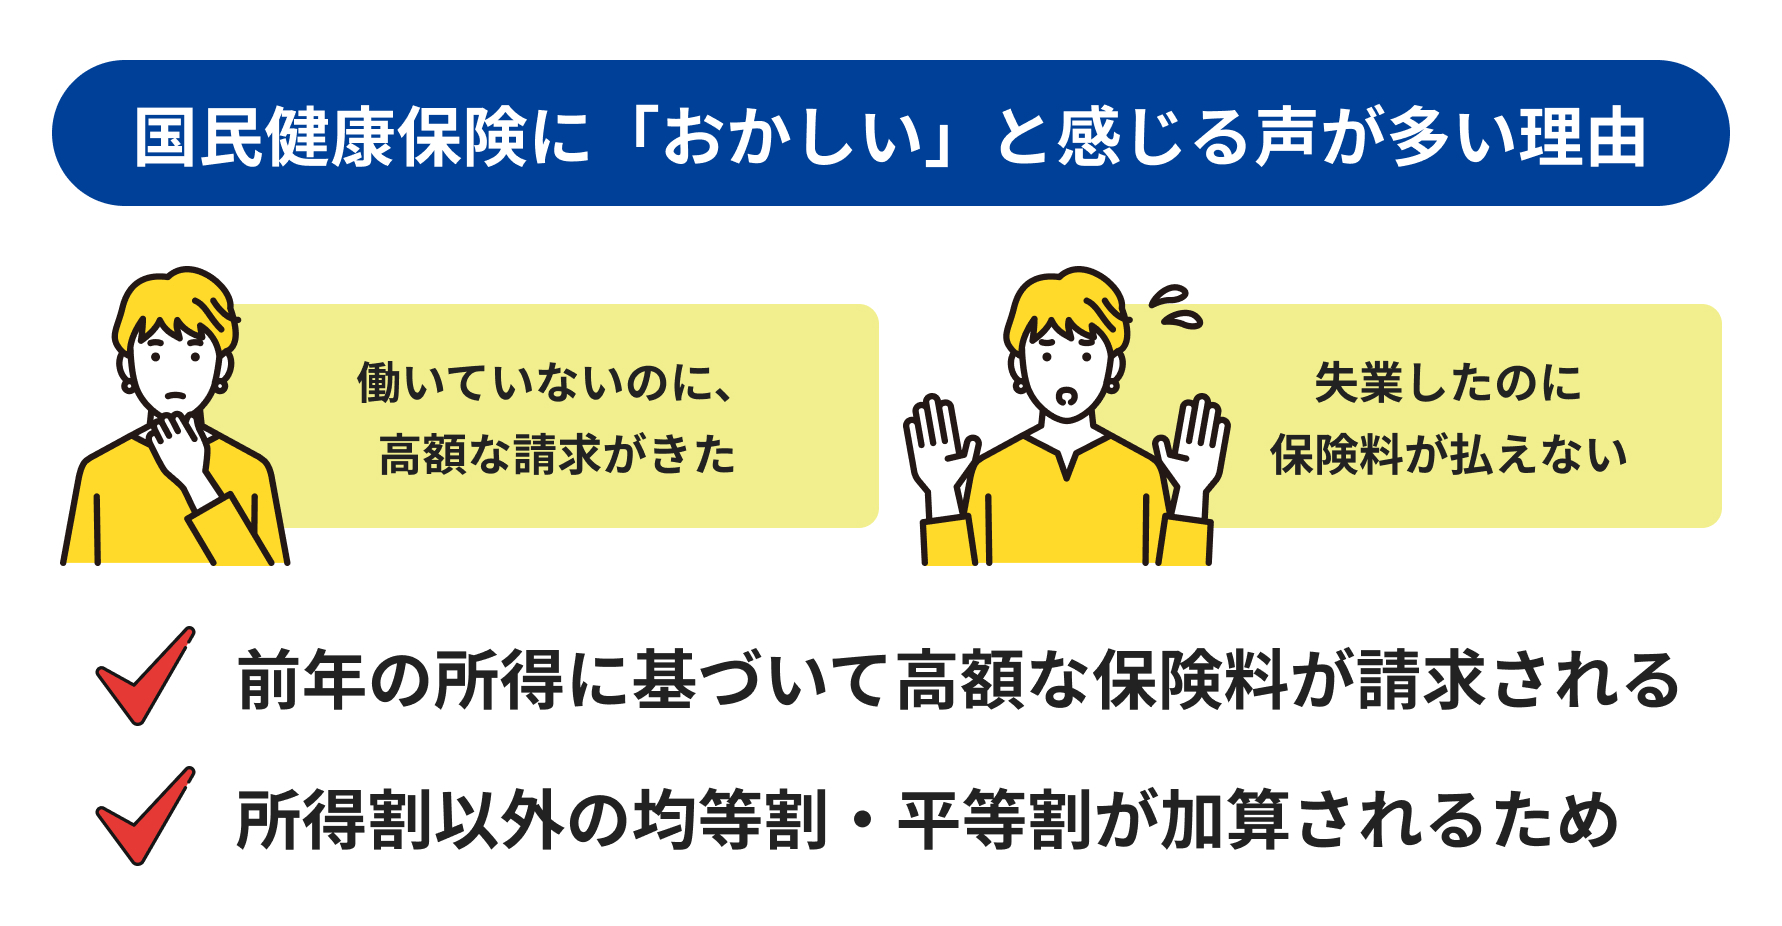
最大の相違点は、事業主負担(労使折半)の有無にあります。会社員の場合、実際の保険料の半分を勤務先が支払っています。しかし、自営業者やフリーランス、退職者が加入する国保には当然ながら雇い主が存在しないため、算出された保険料の全額を自己負担しなければなりません。会社員時代と同じ感覚で納付書を見ると、実質的に2倍の請求が来ているように感じるのはこのためです。
さらに深刻なのが「扶養」という概念が存在しない点です。社会保険であれば、配偶者や子どもを扶養に入れても保険料は1人分で済みますが、国保では家族が増えるごとに頭割りで保険料が上乗せされます。子どもが3人いれば、生まれたばかりの乳幼児であっても1人分の保険料(均等割)が容赦なく加算される仕組みに対し、「子育て世帯に厳しすぎる」と批判が集まるのは極めて自然な反応といえます。
【計算のカラクリ】均等割と所得割の違いとは?前年の所得がもたらす悲劇
国民健康保険料の計算方法は非常に複雑ですが、大別すると所得割と均等割の組み合わせで構成されています。自治体によってはここに資産割や平等割が加わる場合もありますが、基本はこの2本柱です。
「所得割」は前年の所得金額に応じて課される部分で、「均等割」は所得の有無にかかわらず加入者1人あたり一律で課される固定費です。この計算ロジックこそが、退職直後の人々を経済的な崖っぷちに追い込む元凶となっています。
国保の算定基準は前年の1月1日から12月31日までの所得です。つまり、前年に会社員として安定した給与を得ていた人が年度途中で退職し、現在は無職で収入がゼロだったとしても、自治体は「前年の高収入」をベースに容赦なく高額な所得割を請求してきます。現在の支払能力を無視したタイムラグのある課税設計が、多くの退職者に「制度としておかしい」と絶望感を抱かせる直接的な原因となっています。
【世帯主への請求】加入していないのに届く納付書「世帯主の納付義務」はおかしい?
国保に関するトラブルや疑問で特に多いのが、「自分は会社の社会保険に入っているのに、なぜか自分名義で国民健康保険料の納付書が送られてきた」というケースです。これは法律上定められた擬制世帯主(ぎせいせたいぬし)という制度によるものです。
国民健康保険法第76条において、国保保険料の納付義務者は「世帯主」と定められています。たとえ世帯主本人が会社の健康保険や共済組合に加入していても、同じ世帯の中に国保の加入者(例えば自営業の妻や無職の成人した子どもなど)がいる場合、納付書の宛名は世帯主の名前になります。
自身が加入していない保険の請求書が届くことに対して強い理不尽さを覚える人は多いものの、現行法では世帯主が納付の法的責任を負う形になっています。ただし、一定の要件を満たせば申請によって実際に国保へ加入している家族を「国保上の世帯主」に変更し、納付書の名義を切り替えることも可能です。
【退職後の選択】任意継続と国保はどちらがお得?徹底比較で見える損得勘定
会社を退職する際、多くの人が直面するのが「国民健康保険に切り替えるか」、それともこれまでの健康保険を任意継続するかという選択です。この選択を誤ると、年間で十数万円以上の損失を被ることがあります。
任意継続は、退職後最長2年間にわたって前職の健康保険を維持できる制度です。会社負担がなくなるため保険料は従来の2倍になりますが、法律で定められた上限額(標準報酬月額の上限)が設定されています。そのため、現役時代に高収入だった人ほど、国保に加入するよりも任意継続を選んだ方が毎月の保険料を大幅に抑えられる傾向があります。
一方で、扶養家族がおらず前年の収入が低かった場合や、後述する減免制度の対象になる場合は、国保を選んだ方が安くなるケースもあります。退職が決まったら、退職時の標準報酬月額を確認した上で、前職の健保窓口と居住地の市区町村役場の双方で保険料の試算を行い、金額を厳密に比較することが極めて重要です。
【無職で払えない時の救済策】国民健康保険料の減免申請条件と手続きのポイント
失業や倒産、病気などによって収入が激減し、どうしても国保の支払いが難しい場合は、市区町村が用意している減免制度を活用する道があります。制度の存在を知らずに満額を支払い続け、家計が破綻してしまうケースは後を絶ちません。
特に該当者が多いのが、倒産・解雇・雇い止めなどによる非自発的失業者向けの軽減措置です。ハローワークで発行される雇用保険受給資格者証(離職理由コードが11, 12, 21, 22, 23, 31, 32, 33, 34に該当)を役所の窓口に提出すれば、前年の給与所得を30/100(7割削減)として保険料を再計算してもらえます。これにより、保険料が劇的に安くなります。
自己都合退職であっても、自治体独自で「前年に比べて所得が半減した世帯」などを対象とした減免基準を設けている場合があります。これらの減免措置は窓口へ本人が申請しない限り自動適用されることは一切ないため、納付書が届いたら支払期日前に必ず役所の国保年金課へ相談に行く必要があります。
【滞納のリスク】放置するとどうなる?督促から財産差し押さえまでの現実
「高すぎて払えないから」と納付書を放置することは、最も危険な選択肢です。国民健康保険料は地方税法に準じた強力な徴収権限が行政に与えられており、借金や一般的な未払いよりもはるかに迅速かつ強制的な回収が行われます。
納期限を過ぎるとまず督促状が届き、延滞金が加算され始めます。それでも無視を続けると、通常の保険証が取り上げられ、有効期限が数ヶ月しかない「短期被保険者証」や、医療費を一旦全額自己負担しなければならない「被保険者資格証明書」へと切り替えられます。
最終段階に至ると、裁判所の令状なしで銀行口座や給与、不動産などの財産が差し押さえられます。預金口座が突然凍結され、残高が強制的に徴収されて生活が一瞬で破綻する事態を避けるためにも、支払いが厳しい段階で速やかに分割納付や猶予の相談を行う姿勢が不可欠です。
【2026年最新動向】上限額引き上げで負担増?知っておくべき今後の制度改正
2026年を迎えた現在、国民健康保険を取り巻く財政環境は厳しさを増し続けています。高齢化に伴う医療費の増大を背景に、厚生労働省は中間層以上の負担を引き上げる目的で、国保料の賦課限度額(上限額)を段階的に改定してきました。
国民健康保険料の年間上限額はすでに100万円の大台を突破しており、フリーランスや自営業で一定水準以上の利益を出している層への負担は限界に達しつつあります。国保の財政基盤は、加入者に高齢者や低所得者が多い構造上、常に脆弱であり、現役世代の保険料引き上げによって制度を維持しているのが偽らざる現状です。
こうした構造的欠陥が放置されている以上、加入者自身が控除の申告漏れを防ぎ、経費を正しく計上して課税所得を圧縮するなど、合法的な防衛手段を講じることがこれまで以上に求められます。
【国民健康保険がおかしい】に関するよくある質問(FAQ)
Q1:無職で全く収入がないのに、なぜ国保の請求が届くのですか?
A1:国民健康保険には、前年の所得にかかわらず加入者全員に課される「均等割」という固定負担があるためです。また、国保の計算は「前年1年間の所得」を基準にするため、退職したばかりで現在は無職であっても、前年に働いて得た収入に応じた高額な「所得割」が請求されます。
Q2:任意継続の期限(2年)が切れた後は、必ず国民健康保険に入らなければいけませんか?
A2:はい。日本は国民皆保険制度を採用しているため、再就職して勤務先の社会保険に加入するか、家族の扶養に入らない限り、必ずお住まいの自治体の国民健康保険に加入する法的な義務が生じます。
Q3:国保の保険料は全国どこの自治体でも同じ金額ですか?
A3:いいえ、自治体ごとに大きく異なります。国保は都道府県および市区町村単位で運営されており、地域の高齢化率や医療費水準、自治体の財政状況によって保険料率や均等割の額が異なるため、同じ年収・家族構成であっても住む場所によって年間の支払額に数万円から十数万円の差が生じます。
まとめ:理不尽な国保の仕組みを理解して損をしない防衛策を
国民健康保険に対して「おかしい」「高すぎる」と感じる感情は、決して個人のわがままではなく、会社折半のない全額自己負担や均等割の存在、前年所得ベースの算定基準といった制度構造そのものに起因する正当な疑問です。
しかし、制度の理不尽さを嘆くだけでは高額な請求を回避することはできません。退職時には任意継続との綿密な比較を行い、減収時には速やかに役所へ足を運んで減免や猶予の申請を行うことが、理不尽な負担から生活を守る唯一の手段となります。送られてきた納付書をそのまま受け入れる前に、自身が利用できる救済制度がないかを必ず精査してください。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
