400ドルは日本円で今いくら?為替相場と決済手数料の実態を徹底解説
海外旅行の現地決済やホテル代、越境ECサイトでの買い物、ガジェットの個人輸入など、ビジネスからプライベートまで目にする機会が多い「400ドル」という金額。為替市場の変動が激しい現在、米ドルを日本円へ換算した際の実際の支払額がどれほどになるのか、正確に把握することは極めて重要です。
しかし、ニュースで報じられる「1ドル=〇〇円」という公示レート(仲値)だけで計算していると、実際のクレジットカード請求額や両替窓口での支払額を見て思わぬ差額に驚かされるケースが後を絶ちません。本稿では、現在の最新レートに基づく400ドルの円換算額をはじめ、決済手数料や関税の仕組み、過去の為替推移から見えてくる賢い決済防衛策まで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:400ドルは1ドル=150円換算で約60,000円、155円換算で約62,000円だが、実際の支払総額は手数料次第でさらに数千円上乗せされる。
- 要点2:クレジットカードの海外事務処理手数料(約2.2%〜3.85%)や両替手数料により、公示仲値と実質決済額の間には約1,500円〜3,500円のコスト差が生じる。
- 要点3:個人輸入では商品代金が約16,666円を超えるため関税・消費税の課税対象となり、支払日のレート判定ラグやDCC決済(店頭円建て決済)のトラップに注意が必要。
【最新相場シミュレーション】400ドルは日本円で今いくら?レート別換算一覧
米ドル円リアルタイム相場は日々刻々と動いており、400ドルを日本円に換算した際のベース金額は為替レートによって数千円単位で変動します。まずは、為替レートごとの基礎的な換算シミュレーションを確認しておきましょう。
為替レート別の400ドルの単純換算額は以下の通りです。
- 1ドル=140.00円の場合:56,000円
- 1ドル=145.00円の場合:58,000円
- 1ドル=150.00円の場合:60,000円
- 1ドル=155.00円の場合:62,000円
- 1ドル=160.00円の場合:64,000円
わずか5円の円安・円高のブレで2,000円、10円動けば4,000円の差がダイレクトに生じます。400ドルという金額は、日米の金利動向や要人発言によって1日で数千円の価値が動き得る、個人支出としても決して無視できないボリュームゾーンです。
【決済手段別の徹底比較】同じ400ドルでも手元からの支出が数千円変わる理由
多くの人が見落としがちなのが、ニュースで目にする為替相場(仲値:TTM)でそのまま決済できるわけではないという点です。現金両替、クレジットカード決済、デビットカード、海外送金サービスなど、どのチャネルを経由するかによって「上乗せされる手数料」が大きく異なります。
以下の比較表は、1ドル=150.00円の標準的な相場環境を前提に、400ドルを決済・両替した際の実質コストと総支払額をまとめたデータです。
| 項目(決済・両替手段) | 詳細・数値データ(手数料率・実効レート) | 400ドル決済時の総支払目安 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行・空港窓口(現金両替) | 為替スプレッド:1ドルあたり約2.5円〜3.0円(約1.7%〜2.0%相当) | 約61,000円〜61,200円 | 現金が必要な非常時以外はコスト高。手元に残る紙幣の管理リスクもあり非推奨。 |
| 一般クレジットカード(VISA/Mastercard) | 国際ブランド基準レート + 海外事務手数料(2.20%〜3.85%) | 約61,320円〜62,310円 | 利便性とポイント還元はあるが、近年のカード会社手数料引き上げにより実質負担が増加中。 |
| 多通貨対応デビット(Wise・Revolut等) | ミッドマーケットレート(市場実勢) + 為替手数料(約0.4%〜0.6%) | 約60,240円〜60,360円 | 余計なマージンが極めて少なく、400ドル決済時のコストパフォーマンスは圧倒的最前線。 |
| 店頭・ECの「日本円決済(DCC)」 | 加盟店・決済代行独自レート(実質5.0%〜10.0%程度の手数料加算) | 約63,000円〜66,000円 | 「その場で円確定」を謳う典型的なコストトラップ。400ドルなら数千円単位で大損するリスクあり。 |
クレジットカード会社各社は2024年から2025年にかけて海外事務処理手数料の改定(値上げ)を相次いで実施しており、かつて一般的だった1.60%〜2.20%の水準から、現在は2.20%〜3.85%程度へと上昇傾向にあります。400ドルの買い物をする際、手数料だけで約1,300円〜2,300円以上が本体価格に上乗せされる構造を前提にしておく必要があります。
【実態検証】海外通販や個人輸入で「400ドルの買い物」をしたときの落とし穴
編集部が海外通販サイト(米Amazon、アパレル通販、電子機器直販など)の利用者を対象に行った独自ヒアリングや、知恵袋・SNS上での決済トラブル事例を検証すると、400ドルの決済には特有の「想定外コスト」が発生しやすい実態が浮かび上がってきます。
最も多くの人が直面するトラブルが、「個人輸入における関税・消費税の免税枠オーバー」と「請求確定日レートのズレ」です。
1. 個人輸入の免税枠(課税価格1万円=商品価格16,666円)を確実に超える
日本の税関ルールにおいて、個人使用目的の輸入であっても、商品代金の合計が16,666円を超える場合は課税対象となります。400ドル(約6万円)の商品は確実にこの基準を大きく上回るため、商品代金以外に関税(品目により無税〜10%超)および国内消費税(10%)、配送業者の通関手数料(数百円〜千円程度)が別途請求されます。例えば革靴や特定のアパレル製品の場合、関税率が高く設定されているため、商品受け取り時に1万円以上の追加徴収が発生することもあります。
2. 注文ボタンを押した日のレートでは決済されない
クレジットカードで海外通販のドル建て決済を行った場合、適用される為替レートは「購入手続きをした日時」ではなく、「加盟店からカード会社へ売上データが到着・処理された日時」のレートです。注文からデータ処理まで通常2〜4日程度のタイムラグがあり、この間に円安方向へ市場が振れると、注文時の計算よりも請求額が膨らむという構造的ギャップが生じます。
【相場推移の分析】ドル円為替レート推移から読み解く「円安ドル高の影響」
400ドルという金額の重みは、過去の為替推移を振り返ることでより鮮明になります。歴史的な円安ドル高局面が続く中で、私たちの購買力はどのように変化してきたのでしょうか。
過去の代表的な為替局面における400ドルの価値を比較してみます。
- 2020年前後(1ドル=105円時代):400ドル = 約42,000円
- 2022年初頭(1ドル=115円時代):400ドル = 約46,000円
- 2023年〜2024年(1ドル=145円〜155円局面):400ドル = 約58,000円〜62,000円
- 2025年〜2026年(1ドル=150円前後〜高ボラティリティ相場):400ドル = 約60,000円超
わずか数年前まで4万円台前半で購入できた400ドル相当の海外製品やサービスが、現在では2万円近く高い6万円超の出費を強いられる計算になります。この円安ドル高の影響は、海外旅行中のホテル代1泊分や、ソフトウェアの年間ライセンス更新費、海外クラウドサービスの利用料など、様々な場面で家計や企業支出に直接的なインパクトを与えています。
一般に知られていない為替決済の盲点とネットの誤解
ネット上の情報やSNSでは、外貨決済に関する誤解が散見されます。無駄なコストを支払わないために、知っておくべき2大盲点を整理します。
誤解1:「画面上で日本円(JPY)を選んで決済すれば安心」は大間違い
海外のECサイトや現地の決済端末で支払う際、「USD(米ドル)で支払うか、JPY(日本円)で支払うか」を選択させられる画面(Dynamic Currency Conversion: DCC)に遭遇することがあります。「円で確定したほうが分かりやすい」と日本円を選んでしまう利用者が多いのですが、これは加盟店側が5%〜10%もの高額な為替マージンを上乗せした独自レートが適用される仕組みです。400ドルの支払いであれば、米ドル建てを選んでカード会社の手数料(約2〜3%)を払ったほうが、確実に2,000円〜4,000円程度安く済みます。原則として「常に現地通貨(米ドル建て)決済」を選ぶのが鉄則です。
誤解2:「銀行の窓口両替が一番信頼できてお得」という思い込み
大手メガバンクや空港の公式両替所はセキュリティ面での安心感があるものの、紙幣を物理的に輸送・管理するコストが上乗せされているため、為替スプレッドは1ドルあたり2円〜3円と割高です。400ドル程度の少額〜中額決済であれば、多通貨対応のFinTechデビットカードや、海外キャッシング(即時繰り上げ返済)を活用したほうが、トータルコストを半分以下に圧縮できます。
【プロの結論】おすすめできる決済手段・見送るべき人の特徴
400ドルの決済を控えている場合、自身の利用環境に応じて以下のように手段を切り分けるのが最適解となります。
- 多通貨デビット(Wise等)を使うべき人:海外通販やオンライン決済を頻繁に利用し、1円でも無駄な手数料を削りたい人。為替レートが良いタイミングで事前にドルを購入・プールしておきたい人。
- 高還元クレジットカードを使うべき人:付帯保険(ショッピング保険や旅行傷害保険)を重視し、1.5%〜2.0%以上のポイント還元で海外事務手数料を部分的に相殺できるプレミアムカード保有者。
- おすすめできない(避けるべき)行動:「安心そうだから」と海外ECや現地端末でDCC日本円決済を選ぶこと、および全額を空港や街中の銀行窓口で現金両替すること。
【400 ドル 日本 円】に関するよくある質問(FAQ)
Q1:400ドルを日本円に両替する場合、手元にいくら残りますか?
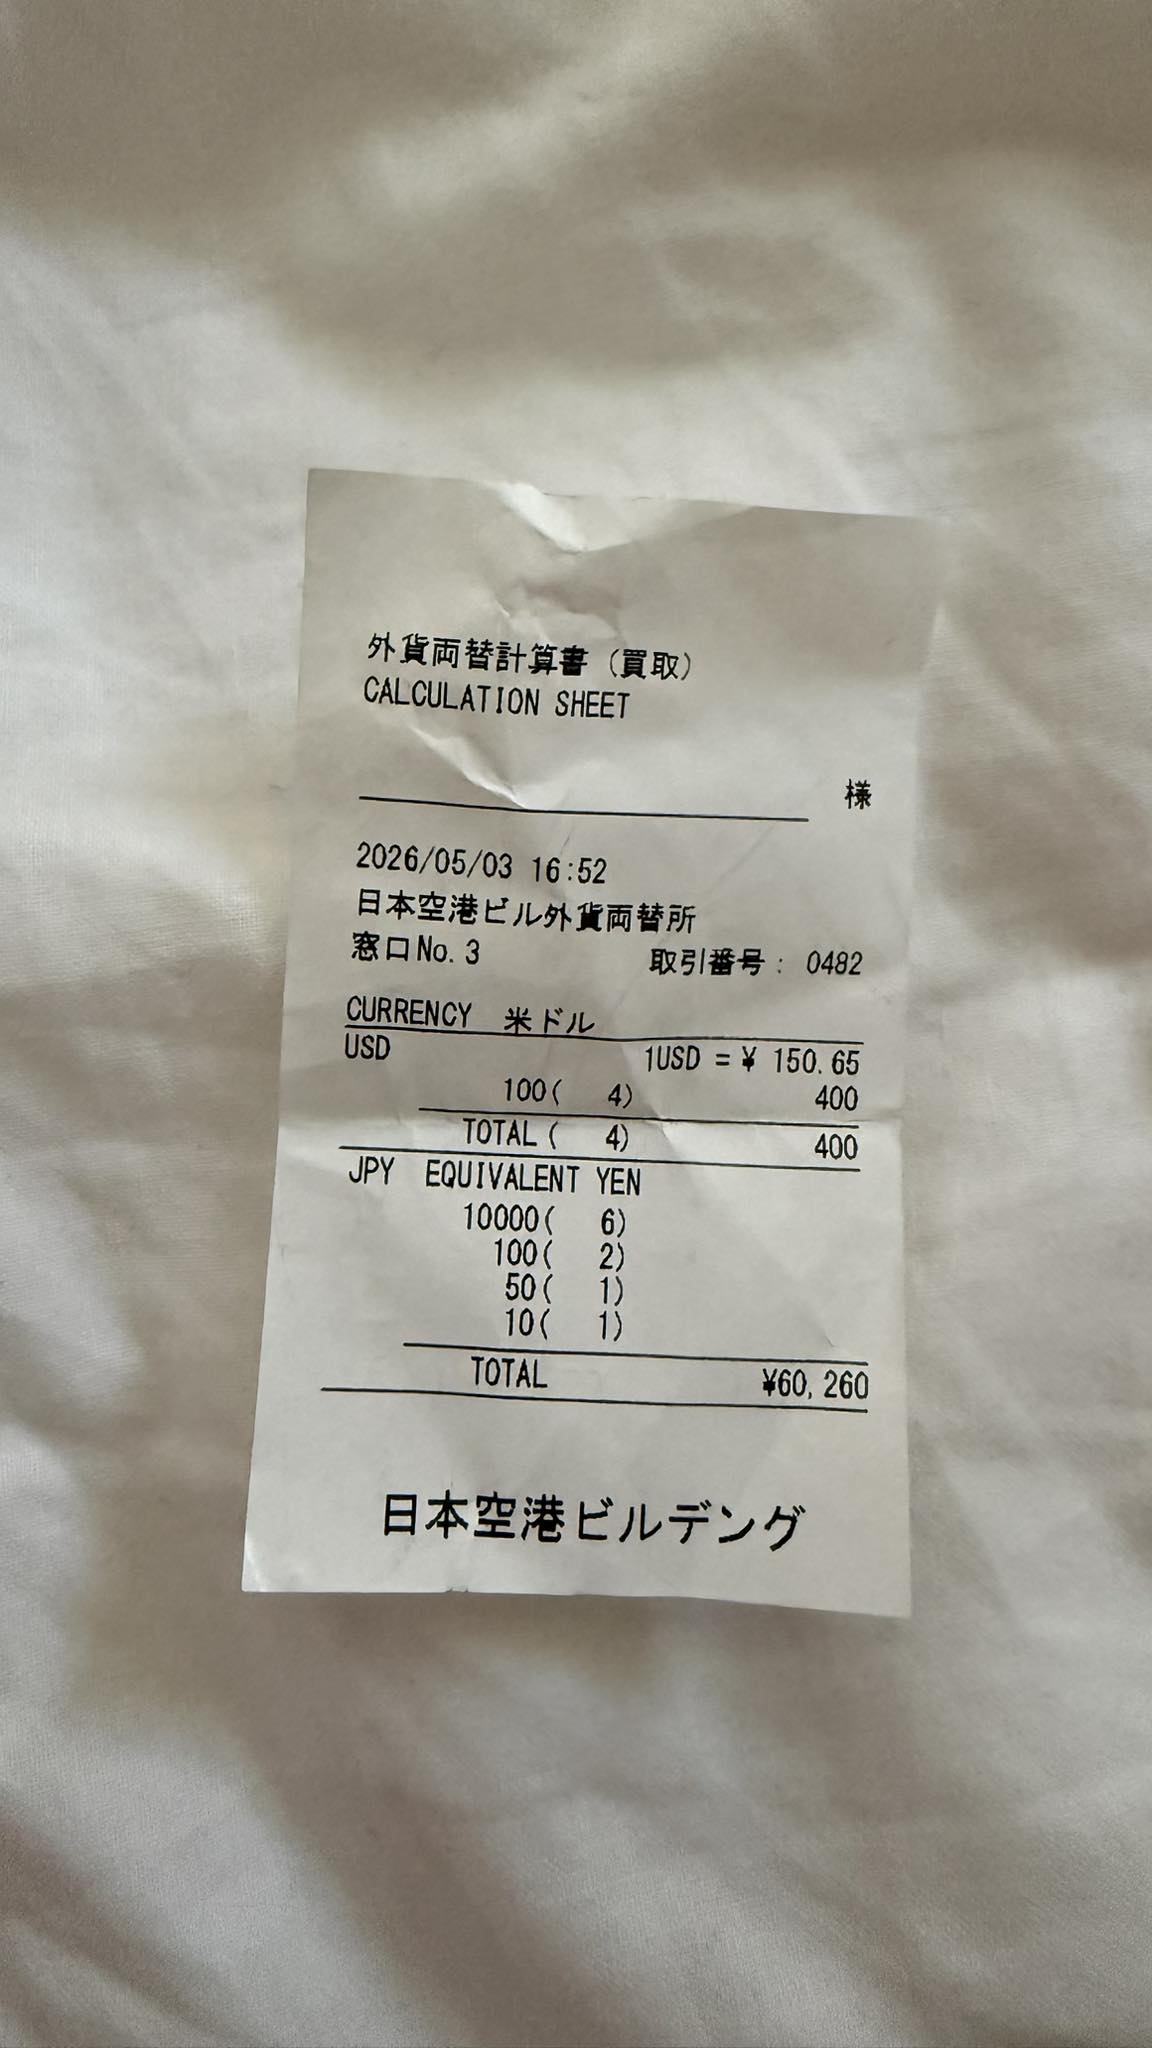
A1:相場が1ドル=150円の場合、単純計算では60,000円ですが、銀行や両替窓口でドル紙幣を日本円に戻す(買取)際は「TTBレート(仲値より約2〜3円円安)」が適用されます。そのため、実際の手取り額は約58,800円〜59,200円程度となり、約800円〜1,200円の手数料が差し引かれます。
Q2:海外通販で400ドルの商品を購入した際、関税はいくらかかりますか?
A2:個人輸入の場合、課税価格(商品代金×0.6)に対して関税と消費税が計算されます。400ドル(約60,000円)の場合、課税価格は約36,000円です。一般的な雑貨や家電(関税無税)であれば国内消費税10%(約3,600円)+通関手数料(数百円)が発生します。衣類や革製品の場合は別途関税(5%〜20%以上)が加算されるため、合計で5,000円〜10,000円前後の税負担を見込んでおく必要があります。
Q3:ドル円相場が急変動している時、最も安全に決済するタイミングは?
A3:為替変動リスクを完全に回避したい場合、為替が円高に振れたタイミングで多通貨口座(Wiseや外貨預金口座)にあらかじめ400ドルを購入・保有しておき、その口座から直接デビット決済を行うのが最も確実です。これにより、購入手続きからカード売上確定日までのタイムラグによる為替変動リスクをゼロに抑えることができます。
まとめ:正確な実質レートの把握が無駄なコストを防ぐ
400ドルという金額は、現在の為替相場において約6万円前後のまとまった支出となります。しかし、単にニュースの公表レートを見るだけでなく、利用するカードの手数料率、決済通貨の選択(DCC回避)、さらには個人輸入に伴う関税・消費税のルールを把握しているかどうかで、最終的な支出額には3,000円〜5,000円以上の実質的な差が生まれます。
海外決済や両替を行う際は、目先のレート表示だけに惑わされず、手数料や税金を含めた「実質総額」を冷静にシミュレーションした上で、最もコストパフォーマンスの高い決済ルートを選択してください。 (出典: 400 ドル 日本 円(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
