山岳救助費用の請求額はいくら?民間ヘリと警察の差や自己負担の真相
ソロ登山や週末ハイクの愛好者が広がりを見せる一方、全国の山岳地帯では天候急変や道迷い、滑落による遭難事故が連日報じられています。万が一の事態に直面したとき、頭をよぎる現実的な問題が「救助を呼んだらいくらかかるのか」という金銭的負担です。「警察や消防を呼べばタダ」「ヘリコプターが一度飛べば数百万円が吹き飛ぶ」といった断片的な噂が飛び交いますが、その実態は救助主体の管轄や出動形態によって天と地ほどの開きが存在します。
公的機関による無償救助の原則から、民間機が稼働した瞬間に発生する数百万円規模の請求、さらには自治体による条例有料化の動きまで、山岳救助を巡るコスト構造は大きく変化しています。遭難時に莫大な金銭的打撃を避けるため、何が有償化の境界線となり、いかに有効な防衛策を打つべきなのか、現場取材の知見と公的データを交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:警察・消防の公的ヘリは原則無料である一方、民間ヘリが出動した場合は1時間あたり数十万〜100万円超の全額自己負担が発生する。
- 要点2:公的ヘリが点検中・悪天候・多重出動の際は民間救助隊が要請され、日当3万〜5万円の人件費が加算されて総額200万〜500万円に達する実例がある。
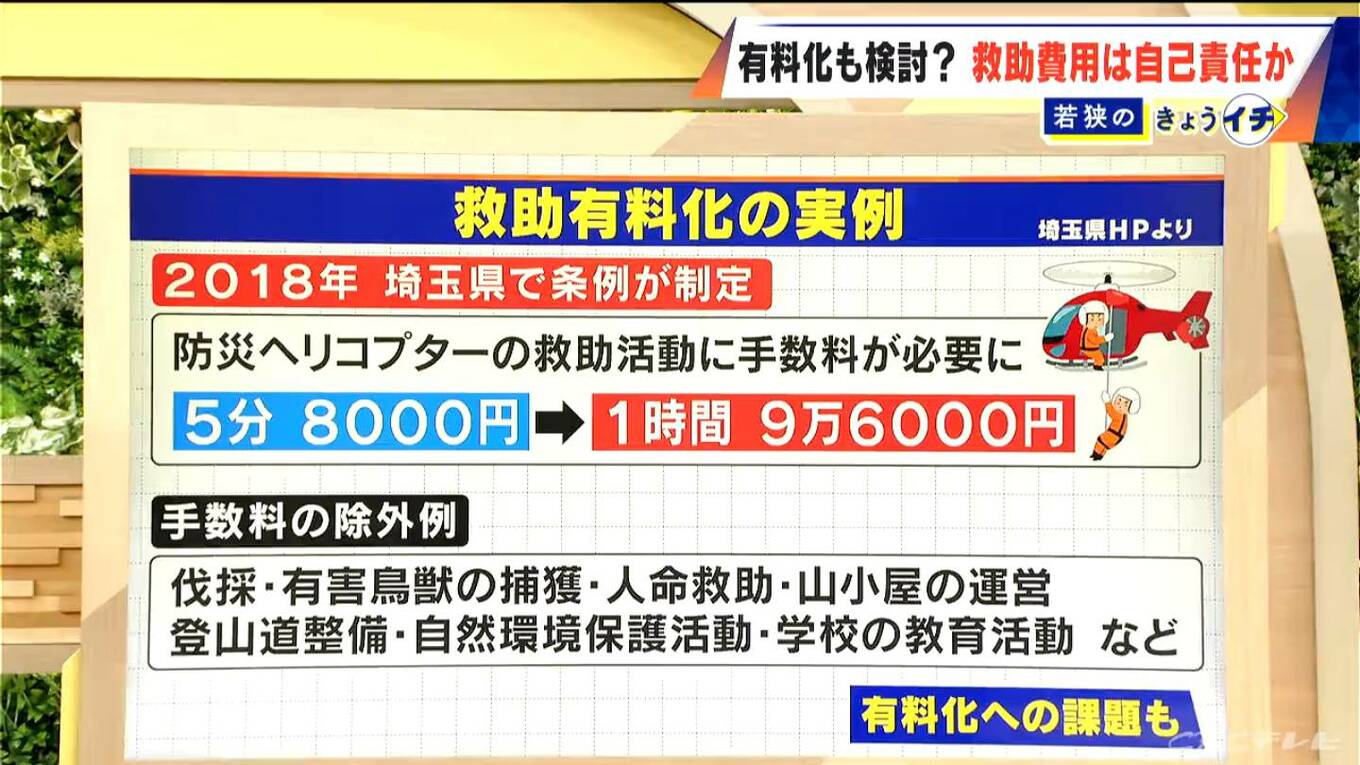
- 要点3:埼玉県のように条例で防災ヘリ救助を有料化(5分8,000円)する自治体も登場し、遭難時の経済的破綻を防ぐ山岳保険の事前加入が不可欠となっている。
【2026年最新】山岳救助費用の請求額はいくら?警察・消防と民間ヘリの決定的な格差
山岳遭難が発生した際、救助にかかる費用の総額は「誰が、どこで、どのように救助したか」という救助隊の構成によって劇的に変わります。結論から言えば、警察ヘリ消防ヘリ無料という認識は制度上間違いではありません。警察の航空隊や各自治体の消防防災航空隊が出動した場合、その活動費は税金によって賄われているため、救助された当事者に直接的な捜索費用が請求されることは原則としてありません。
しかし、この原則を鵜呑みにして「山で倒れても国が無料で助けてくれる」と思い込むのは極めて危険です。公的機関のヘリコプターが出動できない状況において、警察の要請や家族の同意のもとで民間ヘリ救助費用が発生する枠組みに切り替わった途端、驚くべき請求額が個人の肩にのしかかります。
民間航空会社が所有するヘリコプターをチャーターして捜索・救助を行う場合、料金は「飛んだ時間」に対して分単位・時間単位で課金されます。基地を離陸してから現場で捜索を行い、要救助者を病院へ搬送して基地へ帰還するまでの全飛行時間が対象です。一般的な山岳救助費用相場において、民間ヘリのチャーター料は1時間あたり約50万〜100万円に跳ね上がります。もし捜索が数日間に及び、合計5時間飛行したとすれば、それだけでヘリ代のみで250万〜500万円規模の請求書が届く計算です。
さらに近年、公的救助の無料枠組みにも変化が生じています。埼玉県では全国に先駆けて「防災ヘリコプターによる山岳遭難救助の手数料徴収条例」を施行しており、県内の指定山岳地域で防災ヘリが救助活動を行った場合、飛行時間5分ごとに8,000円(1時間あたり9万6,000円)の手数料が自己負担として本人へ請求されます。「公的ヘリ=完全に無料」という前提そのものが、地域によっては崩れ始めているのが冷徹な現実です。
【数字で見る現場】遭難救助隊の日当からヘリチャーターまで費用相場を徹底解剖
山岳遭難の捜索活動は、ヘリコプターの空輸だけで完結するわけではありません。とりわけ森林限界以下の樹林帯や悪天候下、谷底への滑落などでは、地上の捜索救助隊が何日もかけて現場へ足を踏み入れる必要があります。この地上捜索に関わる人員構成が、山岳遭難自己負担を跳ね上げるもう一つの決定打となります。
地元の山小屋関係者、プロの山岳ガイド、森林組合員などで組織される民間救助隊が招集された場合、出動要員一人ひとりに対して遭難救助隊日当が発生します。この日当は過酷な危険手当を含むため、1人あたり1日3万〜5万円が相場です。10名編成の民間救助隊が3日間捜索を続けた場合、人件費だけで90万〜150万円に達し、これに加えて宿泊費、食費、通信機器費、車両燃料費、救助資材の損料などが実費として加算されます。
救助主体の違いと発生する費用の内訳を比較したデータは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 警察・消防ヘリ救助 | 各都道府県警航空隊・自治体防災航空隊の公的活動 | 原則 0円(税金で負担) | 無料だが稼働可能条件や管轄の重複時に民間へ委託されるリスクあり |
| 民間ヘリコプターチャーター | 民間航空会社(東邦航空など)による捜索・搬送 | 1時間あたり 50万〜100万円超 | 天候待ちや基地往復も加算。数時間の飛行で数百万円の巨額請求に直結 |
| 民間救助隊の日当・人件費 | 地元山岳ガイド・山小屋スタッフ等の地上捜索活動 | 1人1日あたり 3万〜5万円+実費 | 生命の危険を伴う活動として正当な対価。長期化すると100万〜200万円超 |
| 埼玉県防災ヘリ条例手数料 | 埼玉県指定山岳地域での防災ヘリ救助活动 | 5分ごとに 8,000円(1時間約9.6万円) | 全国初の公的救助手数料化。受益者負担の議論が全国で加速する契機に |
| その他付帯費用 | ロープウェイ時間外運行、捜索本部設置費用など | 10万〜50万円前後 | 夜間捜索や設備稼働に伴う実費請求。見落とされがちな隠れコスト |
このように内訳を整理すると、1回の遭難で届く山岳遭難救助請求額の総計がなぜ数百万円に達するのかが明確になります。空のチャーター費と陸の人件費が同時に走ることで、あっという間に個人の預貯金を吹き飛ばす数字へと膨張していくのです。
【実態検証】「無料だと思っていたら300万円」山岳遭難自己負担が発生する分岐点
「自分は110番に通報したのだから、警察が来て無料のはずだ」と考えていた遭難者やその家族が、後日届いた高額請求に青ざめるトラブルは後を絶ちません。公的救助を要請したはずが、なぜ民間救助へと切り替わり、巨額の自己負担が発生してしまうのでしょうか。現場関係者の証言や山岳救助実例から見えてくるのは、過酷な救助現場のリアルな運用フローです。
山岳救助の実務において、警察や消防が最初に出動判断を行いますが、公的ヘリは「当該エリアで別の火災や水難事故が発生している」「機体の定期点検整備に入っている」「気象条件や高度限界で警察ヘリの性能ではアプローチできない」といった事態が日常的に起こり得ます。こうした際、警察側から家族に対して「公的ヘリの出動は困難ですが、人命を優先して民間ヘリを要請しますか?」という確認が入ります。
愛する家族が生死の境をさまよっている状況下で、「金がかかるから断る」と答えられる家族はまず存在しません。要請を承諾した瞬間に民間チャーター契約が成立し、民間ヘリが発進します。実際の現場を取材した山小屋関係者は次のように証言します。
「ヘリコプターはタクシーとは違います。救助現場の上空に到達した時間だけでなく、遠く離れた基地から飛び立ち、給油のために往復し、任務を終えて元のヘリポートに戻るまでの全時間がカウントされます。強風や濃霧で現場待機が1時間延びるだけで、それだけで数十万円の費用が上乗せされる過酷な世界です」
過去の北アルプスにおける遭難実例では、荒天により捜索が4日間に及び、民間ヘリの複数回飛行と民間救助隊延べ25名の動員によって、請求総額が約340万円に達したケースが報告されています。さらに、ロープウェイを夜間に救助隊専用で臨時運行させた場合の運行補償費や、遺体収容にかかる処置費用など、現場のあらゆるリソースが実費として積み重なるのです。

一般に知られていない盲点とネットの誤解|山岳遭難対策と心理的バイアス
ネット上の掲示板やSNSでは、「救助隊の日当5万円は高すぎるのではないか」「税金で救助するのが行政の義務だ」といった感情的な批判が散見されます。しかし、これらの言説は山岳救助の過酷な現場実態と構造的リスクを完全に見落とした誤解に過ぎません。
山岳救助隊員が現場に入るということは、崩落の危険がある断崖絶壁や雪崩のリスクが迫る斜面に自らの命を晒す行為を意味します。急激な天候悪化で二次遭難の危機に直面することも珍しくありません。自らの命を賭して見ず知らずの登山者を救いに行くプロフェッショナルに対し、1日3万〜5万円の日当は、むしろ危険度に対して極めて抑制された額面であるというのが登山界・法曹関係者の共通認識です。
ここで着目すべきは、登山者が陥りがちな「正常性バイアス」と「リスク補償行動」という心理学的トラップです。「自分に限って遭難するはずがない」「万が一のときはスマホで助けを呼べばいい」という根拠のない過信が、装備の不備や無理な天候判断を引き起こします。命綱を持たずに山に入る行為は、いわばブレーキの壊れた車で高速道路を疾走するに等しい暴挙です。
有効な登山遭難対策とは、単に登山地図や雨具を持つことだけではありません。自らの判断ミスが他人の命を危険に晒し、家族に数百万円の金銭的負債を背負わせるという構造的現実を認識することから始まります。登山計画書(登山届)の提出率向上や、早期撤退の判断基準の設定こそが、最悪の請求書を回避する唯一の防壁です。
【山岳保険の選び方】jRO・ココヘリ・損保の補償範囲をプロが徹底比較
万が一の遭難事故で数百万単位の請求から家庭を守るために、現代の登山において山岳保険おすすめのプラン選びは必須のセーフティネットです。しかし、保険会社が販売する保険商品ならどれでも救助費用が全額下りるわけではありません。「一般的な旅行傷害保険に入っていたのに、ピッケルやアイゼンを使っていたため保険金が一切出なかった」というトラブルが頻発しています。
山岳救助費用保険適用の鍵を握るのは、危険割増が適用される「山岳登はん」に該当するかどうかです。ロープやピッケル、アイゼンを使用する雪山登山や岩壁登攀は、一般的なハイキング用レジャー保険では免責事由(補償対象外)と定められているケースが大半です。本格的な登山を行う場合は、必ず「山岳登はん対応」と明記された専用特約を付加しなければなりません。
現在、日本の登山コミュニティで支持を集める代表的な備えとして、発信機型捜索サービスココヘリ捜索費用の補償スキームと、相互扶助組織であるjRO日本山岳救助機構、そして大手損害保険会社の山岳保険が挙げられます。
ココヘリは、会員に貸与された小型発信機の電波を専用ヘリが最大16km先から捉えることで、捜索時間を圧倒的に短縮させる捜索ヘリネットワークです。会員特典として捜索救助費用補償(最大550万円)が付帯しており、捜索の迅速化と金銭補償をワンストップでカバーできる点が強みです。
一方のjRO(日本山岳救助機構)は、会員同士が救助費用を分担する共済的なシステムを採用しており、ハイキングから本格雪山まで活動形態を問わず捜索救助費用の補てん(最大300万〜550万円)が受けられるため、長年ベテラン登山者に親しまれています。大手損保(やまきふ共済、モンベル山岳保険など)は、個人の賠償責任補償や怪我による入院・通院手当まで手厚くセットできるのが特徴です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
救助費用の高額リスクに備える上で、誰がどの選択肢を取るべきかの判断基準は極めて明確です。
▼ ココヘリや本格山岳保険へ直ちに加入すべき人
・ソロ(単独)での山行が多い登山者
・北アルプス、南アルプス、八ヶ岳などの岩稜帯や標高2,000m以上の山域を目指す人
・残雪期・厳冬期の雪山やバリエーションルートへ足を踏み入れる人
・万が一の遭難時に、家族へ数百万単位の金銭的迷惑を絶対にかけたくない人
単独行では、道迷いや滑落で意識を失った際に通報すらできません。ココヘリのような発信機と高額補償のセットは、生存確率を上げつつ家族を破産から救う生命線となります。
▼ 単発のレジャー保険や低額補償で慎重に検討すべき人
・高尾山や六甲山など、整備された遊歩道を年に1〜2回だけ家族と歩く軽登山者
・アイゼンやピッケルを一切使わず、携帯電話の電波が完全に通じる低山ハイクのみを楽しむ人
こうしたライトユーザーの場合、通年契約の高額な山岳登はん保険に加入するとコスト過多になる可能性があります。ドコモやPayPay等で提供される「1日完結型のレジャー保険」で救援者費用(100万〜300万円程度)をカバーする運用で十分なケースもあります。ただし、少しでも標高の高い山や雪山へステップアップする際には、直ちに本格山岳保険への切り替えが必要です。
【山岳 救助 費用】に関するよくある質問(FAQ)
Q1:110番や119番に通報したとき、救助ヘリの種類(警察か民間か)は自分で選べますか?
A1:通報者が自由に選ぶことは原則できません。通報を受けた警察本部や消防指令センターが、現場の天候、山域、機体の稼働状況を総合的に勘案して公的ヘリを出動させます。ただし、公的ヘリが点検や他事案で飛べない場合、警察から家族へ「民間ヘリ(有料)を手配してよいか」の確認が入り、同意を得て民間航空会社へ要請が行われます。
Q2:捜索活動が何日も続いて見つからない場合、捜索の打ち切りや費用の支払いはどうなりますか?
A2:警察や消防による公的捜索は、天候や生存可能日数を考慮して概ね2〜3日程度で打ち切られるのが一般的です。その後、家族の希望で民間救助隊や民間ヘリによる捜索を継続する場合、その費用はすべて家族の自己負担となります。捜索が1週間以上に及び、支払総額が500万円を超えて打ち切りを決断せざるを得ない悲痛な実例も存在します。
Q3:クレジットカードに付帯している海外・国内旅行傷害保険で、山岳救助費用はカバーされますか?
A3:大半のクレジットカード付帯保険ではカバーされません。多くのカード付帯国内旅行保険は「救援者費用」の限度額が数十万〜100万円程度と極めて低く、そもそも「ピッケルやアイゼン等を使用する山岳登はん」を補償対象外(免責)としています。本格的な山登りを行う場合は、必ず登山専用の山岳保険に別途加入してください。
まとめ:今後の動向と失敗しないための判断基準
山岳遭難における救助費用は、「運良く公的ヘリだけで完結すれば自己負担ゼロ」である一方、「民間ヘリや民間救助隊が動けば数百万円の請求書が届く」という極端な二面性を持っています。さらに、埼玉県に代表される公的ヘリの有料化条例の制定は、今後全国の自治体に波及していく可能性が極めて高く、「公的救助=タダ」という甘い認識は通用しなくなりつつあります。
登山とは、自己責任の上に成り立つ崇高な自然との対峙です。体調管理や登山計画書の提出、天候悪化時の早期撤退といった基本行動を徹底することはもちろん、ココヘリや山岳保険の加入を「山に入るための入山料」と位置付けることが求められます。数千円から数万円の保険料を惜しんだ結果、大切な命を落とし、残された遺族に数百万円の金銭的苦難を背負わせる悲劇だけは、決して起こしてはなりません。 (出典: 山岳 救助 費用(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
