プレミアレシーブ2の評判と落とし穴!銀行が言わないリスク検証
地方銀行や大手メガバンクの窓口で退職金やまとまった資金の預け先を相談した際、必ずと言ってよいほど提示されるのが第一フロンティア生命の「プレミアレシーブ2」です。「定期預金に預けるより遥かに高い利回りが期待できる」「毎年決まった定期支払金がお小遣い感覚で振り込まれる」という甘いセールストークに惹かれ、契約書にサインしかけている方も少なくありません。
しかし、契約後に「円高が進んで資産が激減した」「解約しようとしたら信じられない額の手数料を引かれた」と青ざめる相談事例が後を絶ちません。本記事では、金融取材の現場で得られた生データと契約者の証言をもとに、パンフレットの数字だけでは見えてこない構造的デメリットや為替リスク、解約返戻金の推移の真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:プレミアレシーブ2は米ドルや豪ドルで運用する「外貨建て一時払年金保険」であり、為替変動と市場金利変動(MVA)による二重の元本割れリスクを抱えている。
- 要点2:銀行が熱心に勧める最大の理由は高額な販売手数料にあり、「毎年お小遣いが入る」という定期支払金特約は実質的に自分の元本を削って受け取っているケースも存在する。
- 要点3:途中解約時の市場価格調整(MVA)や解約控除が極めて重く、外貨での資産分散という明確な目的がない限り、安易な円ベースの利回り狙いで加入すべきではない。
【銀行窓販の実態】プレミアレシーブ2を勧められる理由と手数料の構造
なぜ銀行の窓口担当者は、預金相談に訪れたシニア層に対してこれほど熱心に第一フロンティア生命のプレミアレシーブ2を提案してくるのでしょうか。その背景には、銀行窓販における手数料ビジネスの構造的な都合が存在します。
超低金利環境の長期化以降、預金と融資の利ざやで稼ぐことが困難になった金融機関にとって、保険や投資信託の販売手数料は極めて重要な収益源です。特に外貨建て一時払年金保険は、契約成立時に保険会社から代理店(銀行)へ支払われる販売手数料が高水準に設定されており、銀行員にとって「1件の成約で大きなノルマ達成につながる主力商品」に位置づけられています。
窓口では「第一生命グループの専門会社だから安心」「毎年定期支払金が自動で口座に振り込まれます」とメリットばかりが強調されがちです。しかし、顧客が支払う保険料からは初期費用や保険契約維持費、外貨交換時の為替手数料(スプレッド)など、目に見えにくいコストが何重にも差し引かれています。販売側のインセンティブと契約者側の実利が必ずしも一致していない点を、まずは冷静に認識する必要があります。
プレミアレシーブ2の仕組みと利回り|定期支払金特約の本当の価値
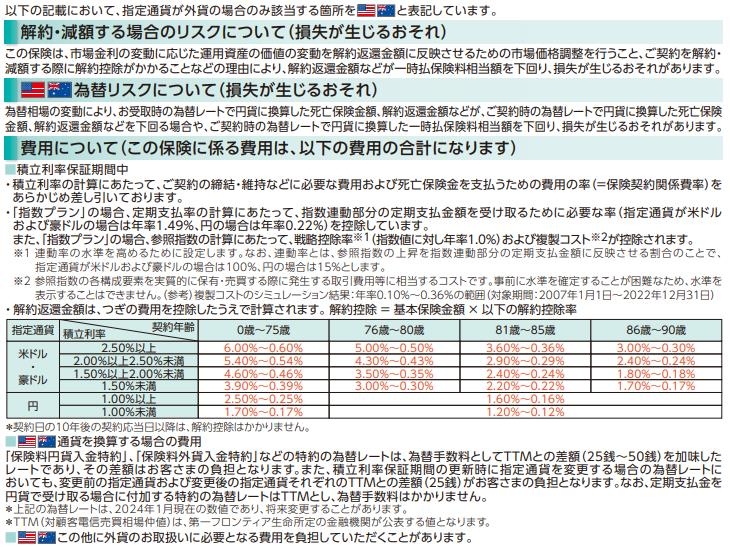
プレミアレシーブ2の基本構造は、まとまった日本円を米ドルや豪ドルなどの外貨に換えて一時払いで預け入れ、海外の高金利債券等で運用しながら、毎年一定額の「定期支払金」を受け取る保険商品です。仕組みの根幹を客観的なデータで比較整理すると、以下の通りになります。
| 項目 | プレミアレシーブ2の仕様 | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 運用通貨・対象 | 米ドル、豪ドル(外貨建て債券運用) | 主要先進国外貨 | 外貨ベースの金利は高いが為替変動を直接受ける |
| 表面利回り | 年3.0%〜4.5%前後(契約時利率による) | 米10年国債利回り等に連動 | 円建て利回りではなく「外貨建て」である点に注意 |
| 定期支払金特約 | 毎年1回、指定口座へ円または外貨で送金 | 年金・分配金受け取り型 | 為替相場により円換算の受取額が毎年大きく変動する |
| 解約時コスト | 市場価格調整(MVA)+解約控除(年数連動) | 投信等は信託財産留保額0〜0.3% | 早期解約のペナルティが極めて重く流動性に欠ける |
| 為替手数料 | 片道25銭〜50銭程度(取扱金融機関による) | ネット証券なら片道0〜6銭 | 預入時・受取時の往復で確実に資産を削る要因になる |
表から明らかなように、プレミアレシーブ2の利回りはあくまで「外貨建て」の数値です。例えば米ドル建てで年4%の積立利率が約束されていたとしても、為替が1ドル=150円から120円へ20%の円高に振れれば、円ベースの運用成果は一瞬で吹き飛びます。「毎年お金が受け取れるから安心」と思い込んでいると、手元に届く定期支払金が年々目減りし、受取総額でも元本を割り込む事態に直面します。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや金融掲示板、独立系ファイナンシャルプランナー(FP)への相談現場では、プレミアレシーブ2を含む外貨建て保険に対するリアルな口コミが数多く寄せられています。実際の声を検証すると、契約前の期待と契約後の現実に大きなギャップが生じている実態が浮き彫りになります。
【契約者の口コミ・相談事例に見る主な傾向】
- 「退職金の預け先として地銀で勧められた。最初の2年は円安で分配金も多く喜んでいたが、その後の急激な円高局面で円換算の資産価値がガタ落ちし、怖くて夜も眠れなくなった」(60代・元会社員男性)
- 「急な医療費が必要になり5年目で途中解約しようとしたら、為替差損に加えて市場価格調整と解約控除で元本の25%近くが消えると窓口で言われ、愕然とした」(70代・主婦)
- 「毎年受け取る定期支払金に対して確定申告が必要と言われ、税務署に行って初めて雑所得の計算がこんなに面倒だと知った」(60代・自営業男性)
現場取材を通じて見えてくるのは、契約者の多くが「仕組みを完璧に理解しないまま、銀行のブランド力と担当者の人柄だけで契約してしまった」という点です。為替が円安に推移している間は不満が出にくいものの、一度為替が逆回転を始めた途端、窓口への苦情へと発展するケースが目立ちます。

一般に知られていない盲点とネットの誤解|元本割れと解約返戻金の推移
プレミアレシーブ2を検討する上で、最も警戒すべきは「途中解約時における二重の損失リスク」です。ネット上では「満期まで持てば元本保証」といった誤った解釈も見受けられますが、これは外貨ベースでの話であり、日本円での元本保証ではありません。
途中解約時の返戻金を決定づけるのが、市場価格調整(MVA:Market Value Adjustment)です。MVAとは、解約時の市場金利が契約時よりも上昇している場合、運用中の債券価格が下落しているとみなされ、その損失分が解約返戻金から容赦なく差し引かれる仕組みを指します。
仮に契約時よりも円高が進んでおり、さらに米国の金利が上昇していた場合、「為替差損」「MVAによるマイナス調整」「早期解約控除手数料」の3つが同時に襲いかかります。これにより、預け入れた一時払保険料から20%〜30%以上も目減りした解約返戻金しか戻らないという最悪のシナリオが現実に起こり得ます。解約返戻金の推移シミュレーションを確認する際は、必ず最悪の為替・金利シナリオを織り込んで試算しなければなりません。
さらに見落とされがちなのが税務処理です。受け取った定期支払金は、為替レート換算された上で「雑所得」として課税対象になります。年金受給者や給与所得者の場合、受取額や他の所得状況によって確定申告が必要となり、翌年の住民税や国民健康保険料の跳ね上がりに直結するリスクも潜んでいます。
【プロの結論】行動経済学とリスク許容度から見極める判断基準
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。人間は元本から直接お金を取り崩すことには強い心理的抵抗を感じる一方、「保険会社から振り込まれる定期支払金」はお小遣いやボーナスのように錯覚し、無批判に喜んでしまう傾向があります。プレミアレシーブ2の設計は、まさにこの人間の心理的バイアスを巧みに突いたものです。
実際には、運用成績が悪化して元本割れを起こしていても定期支払金が支払われ続けるため、「資産総額が減っていることに気づきにくい」という構造的な危険性を孕んでいます。感情に流されず、合理的な判断を下すための基準は以下の通りです。
プレミアレシーブ2をおすすめできる人の条件
- 将来的に米ドルなどの外貨のまま海外旅行や留学、外貨決済で使う明確な予定がある。
- 手持ち資金が極めて潤沢であり、10年以上の超長期にわたり一切引き出す必要がない。
- 為替相場が30円以上円高に振れても生活設計や精神状態に一切影響が出ないリスク許容度を持つ。
契約を避けるべき・慎重になるべき人の条件
- 「定期預金より得だから」「銀行が勧めてくれたから」という理由だけで検討している。
- 5年〜10年以内に住宅リフォーム、医療費、介護費用などまとまった現金の支出予定がある。
- 元本割れのリスクを1円たりとも許容できず、円ベースでの確実な資産保全を望んでいる。
- 毎年の定期支払金で生活費を補填しようと考えている(為替変動で生活設計が狂う恐れがある)。
【プレミア レシーブ 2】に関するよくある質問(FAQ)
Q1:契約後にどうしても後悔した場合、クーリング・オフは可能ですか?
A1:契約申込日または第1回保険料相当額の入金日のいずれか遅い日から、所定の期間内(通常8日〜15日程度、取扱窓口の規定による)であればクーリング・オフ(申し込みの撤回)が可能です。ただし、期間を1日でも過ぎると通常の途中解約扱いとなり、MVAや為替手数料が適用されて元本割れする可能性が高いため、迷った場合は直ちに保険会社または窓口へ申し出る必要があります。
Q2:外貨建ての一時払年金保険は、新NISAと比べてどちらが有利ですか?
A2:手数料の透明性と非課税メリットを考慮すると、一般的な個人投資家にとっては新NISA(成長投資枠・つみたて投資枠)を活用した低コスト投信や米国ETFの運用の方が圧倒的に有利です。プレミアレシーブ2のような保険商品は、保険関係費用や解約控除といった中間マージンが大きく、純粋な運用効率ではNISA口座での運用に大きく劣ります。ただし、死亡保障の付加や相続税の非課税枠(500万円×法定相続人の数)を活用したい場合に限り、保険としての存在意義が生まれます。
Q3:定期支払金を受け取らずに、そのまま複利で運用し続けることはできますか?
A3:プレミアレシーブ2は基本的に定期支払金を毎年払い出す設計が特徴の商品です。利息を外貨のまま再投資して効率的な複利効果を得たい場合は、定期支払特約を外すか、同社や他社が提供している「据置型(ターゲット型・積立型)」の外貨建て終身保険や、米国債の直接購入を検討する方が目的に合致しています。
まとめ:今後の動向と失敗しないための判断基準
第一フロンティア生命の「プレミアレシーブ2」は、一見すると高金利とお小遣い受取が両立した魅力的な商品に見えます。しかしその本質は、契約者が為替変動と金利変動のすべてのリスクを背負い、金融機関が高い手数料を受け取るハイリスク・ミドルリターンな金融商品です。
銀行の窓口で提示される美しいシミュレーション画面は、往々にして「為替が一定または円安に推移した都合の良い前提」で作られています。外貨建て資産を保有すること自体はインフレ対策として有効ですが、それを高コストな一時払年金保険で行う必然性があるのか、冷静な比較検討が欠かせません。
すでに提案を受けている方は、「これは純粋な預金ではなく、自分の退職金を元手に外貨投資を行う商品である」という事実を再確認してください。少しでもリスクに不安を感じるなら、その場での即答を避け、独立した第三者の専門家にセカンドオピニオンを求める勇気を持つことが、大切な虎の子の資産を守る唯一の防壁となります。 (出典: プレミア レシーブ 2(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
