マイナンバーカード口座紐付けが怖い理由とは?残高把握の真相と解除法
給付金の迅速な支給や行政手続きの簡素化を目的に推進されてきた「公金受取口座の登録制度」。しかし、マイナンバーカードへの銀行口座紐付けに対しては、制度開始当初から「国に資産を監視されるのではないか」「勝手に預金を引き落とされるかもしれない」といった強い警戒感が根強く存在します。SNS上でも「なんとなく不気味」「情報漏洩が起きたら取り返しがつかない」といった不安の声が絶えません。
行政のデジタル化が着実に進展した現在においても、国民が抱く警戒心の根底には何があるのでしょうか。本稿では、ネット上に渦巻く噂の真偽をファクトチェックし、実際の制度設計に基づくデメリットやリスク、さらには紐付けの拒否・解除手順に至るまで客観的な視点から解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録によって、国が預金残高や日々の入出金明細をリアルタイムで監視することは制度的・技術的に不可能。
- 要点2:「勝手に預金を引き出される」といった懸念は誤解だが、誤登録トラブルへの不信感や個人情報の集約に対する心理的抵抗が恐怖の主因。
- 要点3:口座の紐付けは義務ではなく任意であり、登録拒否はもちろん、マイナポータルからいつでも口座情報の変更・削除(解除)が行える。
【真相検証】マイナンバーカードの口座紐付けが「怖い」と感じる心理とネットの評判・反応
X(旧Twitter)などのソーシャルメディアやネット掲示板を観察すると、ネットの評判と反応には今なお強い防衛本能が垣間見えます。「ポイント目当てで登録してしまったけれど、後から不安になって後悔している」「自分の全財産がひとつの番号で管理される気がして落ち着かない」といった投稿が典型例です。
こうした恐怖心が払拭されない最大の要因は、過去に発生したマイナポイント付与に伴う「他人の口座への誤登録トラブル」や、行政システム全般に対する信頼の揺らぎにあります。国家が国民の経済的な動向を完全に掌握しようとしているのではないかというディストピア的なイメージが、利用者の漠然とした警戒感を増幅させている側面は否定できません。
さらに、制度の広報がメリットばかりを強調し、肝心の「何ができて、何ができないのか」という技術的・法的な制約についての周知が不十分だったことも、利用者が疑心暗鬼に陥る土壌を生み出しました。
「預金残高が国にバレる」「勝手に引き落とされる」噂は本当か?差し押さえの真実
ネット上で最も多く囁かれているのが、「口座を登録すると預金残高把握が国によって常に行われ、資産が筒抜けになる」「税金などを理由に勝手に引き落としが行われるのではないか」という懸念です。しかし、結論から言えばこれらは現行の法制度上、明確な誤解に基づいています。
まず、公金受取口座登録制度で国(デジタル庁)が保持する情報は、金融機関名、支店名、口座種別、口座番号、そして口座名義人のカナ氏名のみです。国が保有するデータベースと各金融機関の勘定系システムが常時接続されているわけではなく、残高や過去の取引履歴を行政が照会できる仕組みは存在しません。
また、預金差し押さえ真相に関しても誤った情報が拡散されています。税金の滞納などが発生した場合、行政機関は法律に基づき金融機関へ財産調査を行い、差し押さえを執行する権限を元々持っています。これは口座紐付けの有無にかかわらず行われる正規の法的手続きであり、「マイナンバーカードに口座を登録したから突然口座を凍結されて残高を全額抜かれる」という因果関係は成立しません。
知っておくべき口座紐付けデメリットと情報漏洩リスクの実態
根拠のないデマを排したとしても、実質的な口座紐付けデメリットや検討すべき注意点は確かに存在します。利用者が冷静に比較検討すべきリスクは主に以下の点です。
第一に挙げられるのが情報漏洩リスクです。マイナポータルのセキュリティ自体は高度な暗号化が施されているものの、万が一システム障害や不正アクセス、あるいは利用者自身の端末管理不備(フィッシング詐欺やパスワードの使い回し)によって情報が漏洩した場合、口座番号と基本4情報(氏名・住所・生年月日・性別)がセットで第三者の手に渡る危険性があります。口座番号単体で直接預金を引き出すことは困難ですが、巧妙な特殊詐欺やなりすまし攻撃のターゲットにされる懸念は残ります。
第二に、日常生活における実利的な制約です。登録できる口座は「本人名義の1口座のみ」に限定されているため、給付金の種類ごとに受け取り口座を使い分けたい人にとっては使い勝手が悪く感じられる場面があります。また、登録した金融機関が経営破綻や支店統合を行ったり、自分自身が口座を解約した際には、マイナポータル側でも手動で変更手続きを行わなければならず、放置すると給付金が正しく振り込まれないという管理上の手間が発生します。
口座紐付けの義務化はあるのか?公金受取口座を「登録しないとどうなる」のかを整理
将来的な口座紐付け義務化に対する懸念も根強く存在します。現行法において、公金受取口座の登録はあくまで「任意」であり、国民全員に登録を強制する法規定はありません。
金融機関側から受取口座登録の同意を求める通知が届いた場合でも、期限内に回答しない、あるいは明確に公金受取口座拒否の意思表示を行えば、勝手に登録されることはありません。では、実際に口座登録しないとどうなるのでしょうか。ペナルティや日常生活への支障を懸念する声もありますが、実質的な不利益は極めて限定的です。
口座を登録しない場合、国や自治体から給付金(定額減税の調整給付や緊急経済対策など)が支給される際、従来通り郵送で送られてくる申請書に振込先口座情報を手書きし、通帳のコピーや本人確認書類を添付して返送する必要があります。つまり、給付金の受け取りまでに数週間から1カ月程度のタイムラグが生じるという「手続きの手間」が発生するだけであり、年金が支給停止になったり、行政サービスから排除されたりすることは一切ありません。
紐付けを拒否したい・やめたい時は?マイナポータルでの登録変更と口座紐付け解除方法
「過去にマイナポイントの付与キャンペーンで勢いで登録してしまったが、やはり不安なので取り消したい」という場合でも、法改正により登録抹消の手続きが正式に整備されています。手元のスマートフォンとマイナンバーカードがあれば、数分で口座紐付け解除方法を実践することが可能です。
公金受取口座の登録を完全に抹消する手順は次の通りです。
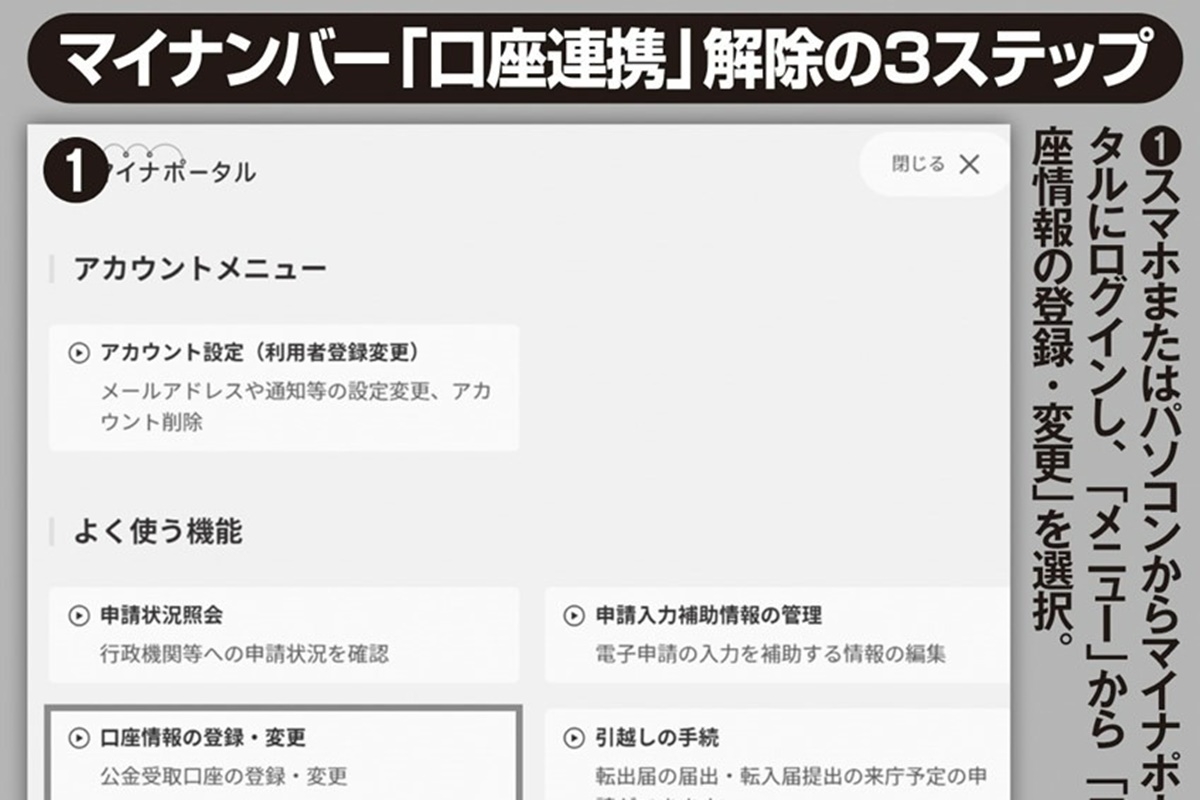
【マイナポータルでの口座情報削除手順】
- スマートフォンで「マイナポータル」アプリを起動し、ログイン(利用者証明用電子証明書の暗証番号4桁を入力し、カードを読み取る)。
- トップページから「注目の情報」またはメニュー内の「公金受取口座の登録・変更」を選択。
- 現在の登録口座情報が表示された画面の下部にある「口座情報を削除する」ボタンをタップ。
- 注意事項を確認の上、券面事項入力補助用の暗証番号(4桁)を入力して削除を確定。
口座情報を抹消するのではなく、メインバンクの変更や給与振込口座との分離を行いたい場合は、同様の画面からマイナポータル登録変更を選択し、別の金融機関口座(普段あまり残高を入れていない専用口座など)へ上書き登録することも有効な自衛策となります。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:子供のマイナンバーカードに親名義の口座を紐付けることはできますか?
A1:原則としてできません。公金受取口座として登録できるのは「カード名義人本人」の口座に限られます。未成年者であっても、子供自身の名義で開設した預貯金口座を用意して登録する必要があります。
Q2:普段使っていない残高0円の休眠口座を登録しても問題ありませんか?
A2:制度上、名義人が本人であれば残高に関係なく登録可能です。「メインバンクを国と紐付けたくない」という心理的抵抗がある場合、給付金の受け取り専用としてネット銀行などのサブ口座を新規開設し、それを登録しておく運用は現実的かつ有効な自衛策のひとつです。
Q3:一度口座の登録を解除(削除)すると、将来給付金がもらえなくなりますか?
A3:給付金を受け取る権利自体が消滅することはありません。口座登録を解除した状態で給付金の支給対象になった場合は、自治体から送付される確認書や申請書類に振込先を個別に記入・提出することで、問題なく給付金を受け取ることができます。
まとめ:正確な制度理解とリスク管理で冷静な選択を
マイナンバーカードの口座紐付けに対する「怖い」という感情は、システムへの不信感や資産監視への警戒感から生じるごく自然な防衛反応です。しかし、客観的なファクトに目を向ければ、国が個人の預金残高を四六時中監視したり、預金を無断で引き落としたりするような仕組みは存在せず、過度なパニックに陥る必要はありません。
給付金手続きのスピードという利便性を優先して登録を維持するのか、あるいは情報漏洩リスクや心理的不安を避けるために登録を見送る、もしくは解除するのか。紐付けの判断は国民一人ひとりに委ねられた自由な選択肢です。真偽不明の言説に惑わされることなく、自身のリスク許容度と利便性のバランスを見極めた上で、納得のいく管理方法を選択することが求められています。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
